
Quem tenta negociar uma dívida com o banco costuma ouvir um valor total, sem saber como se chegou a ele. É aí que entra o demonstrativo de evolução da dívida: o documento que mostra como o saldo de um empréstimo, financiamento ou parcelamento foi formado e como mudou desde a contratação. Ele não é um favor do banco. É um documento que a instituição deve fornecer, e poucas pessoas sabem que podem pedi-lo.
Neste guia, reuni o que o Banco Central diz sobre esse documento, que oficialmente se chama Documento Descritivo do Crédito (DDC): o que ele precisa conter, em que prazo deve ser entregue e como pedir. Também explico como ler o demonstrativo de evolução da dívida, o que conferir nele e por que ele não funciona como “desconto garantido”, como alguns textos prometem.
Como este guia foi feito: consulta às páginas do Banco Central sobre o DDC, sobre reclamação contra instituição e à orientação do Idec sobre negociação de dívidas bancárias, em 18 de novembro de 2026. Não testamos os aplicativos dos bancos; o caminho até o documento muda de uma instituição para outra. O texto é informativo e não substitui a orientação de um advogado, da Defensoria Pública ou do Procon.
Índice
O que é o demonstrativo de evolução da dívida?
Na prática, o demonstrativo de evolução da dívida é a parte do documento que conta a história do contrato em ordem cronológica: quanto foi emprestado, quanto foi pago, que encargos entraram na conta e qual é o saldo hoje. O Banco Central usa o nome Documento Descritivo do Crédito (DDC) e lista o “demonstrativo da evolução do saldo devedor” entre os itens que o documento deve ter.
Você vai encontrar o mesmo documento com nomes diferentes. Em buscas e em aplicativos aparecem siglas como DDC e DED, além de expressões como “extrato do empréstimo” ou “descritivo de crédito”. Como os bancos não usam todos o mesmo rótulo, vale procurar pelo conjunto: se o arquivo traz contrato, taxa, prazo, parcelas e a evolução do saldo, é o que você procura.
O Banco Central informa que as instituições financeiras devem fornecer o DDC da operação de crédito. Isso vale para a dívida que você quer entender melhor, seja um empréstimo pessoal, um financiamento ou outra operação de crédito. O texto oficial não faz distinção sobre estar em dia ou em atraso; quem está negociando uma dívida vencida pode, portanto, pedir o documento do mesmo jeito.
O que o documento mostra: os 9 itens mínimos
Segundo o Banco Central, o DDC deve conter, no mínimo, os itens da tabela abaixo. Na coluna ao lado, resumi para que cada um serve na hora de conferir uma cobrança.
| Item que o DDC deve ter | Para que serve na conferência |
|---|---|
| Número do contrato | Garante que o documento é da dívida certa |
| Saldo devedor atualizado | O valor que o banco considera devido hoje |
| Demonstrativo da evolução do saldo devedor | Mostra como o saldo mudou ao longo do tempo |
| Tipo da operação | Empréstimo pessoal, financiamento, parcelamento etc. |
| Taxa de juros anual, nominal e efetiva | Permite comparar com o que está no contrato |
| Prazo total e restante | Quantas parcelas foram contratadas e quantas faltam |
| Forma de pagamento (sistema de amortização) | Como o valor das parcelas é calculado |
| Valor de cada parcela, com principal e encargos | Quanto de cada parcela abate a dívida e quanto vai para encargos |
| Data do vencimento da última parcela | Quando a dívida termina, se tudo for pago em dia |
Dois itens merecem atenção especial: a taxa efetiva e a separação entre principal e encargos em cada parcela. É nesses números que a maioria das dúvidas aparece, porque o valor mensal que sai da conta raramente deixa claro quanto está pagando juros e quanto está reduzindo a dívida.
Como pedir o demonstrativo de evolução da dívida em 5 passos
Cada banco organiza seus canais de um jeito, e eu não testei todos. O caminho geral, porém, é parecido. Siga a ordem abaixo, porque ela deixa um registro do pedido e evita idas e vindas.
- Reúna os dados da operação: número do contrato, data da contratação e, se tiver, o contrato em PDF ou em papel.
- Procure o documento primeiro nos canais eletrônicos. O Banco Central diz que o DDC deve estar sempre disponível para consulta em canais como site e aplicativo; olhe nas áreas de contratos, empréstimos ou documentos.
- Se não achar, faça o pedido por outro canal de atendimento, como telefone, chat ou SAC, e anote o número do protocolo, a data e o nome de quem atendeu.
- Se preferir a agência, peça presencialmente. Nesse caso, o Banco Central informa que a entrega deve ser imediata.
- Confirme o recebimento: abra o demonstrativo de evolução da dívida, veja se traz os nove itens da tabela e guarde uma cópia, no celular e em outro lugar.
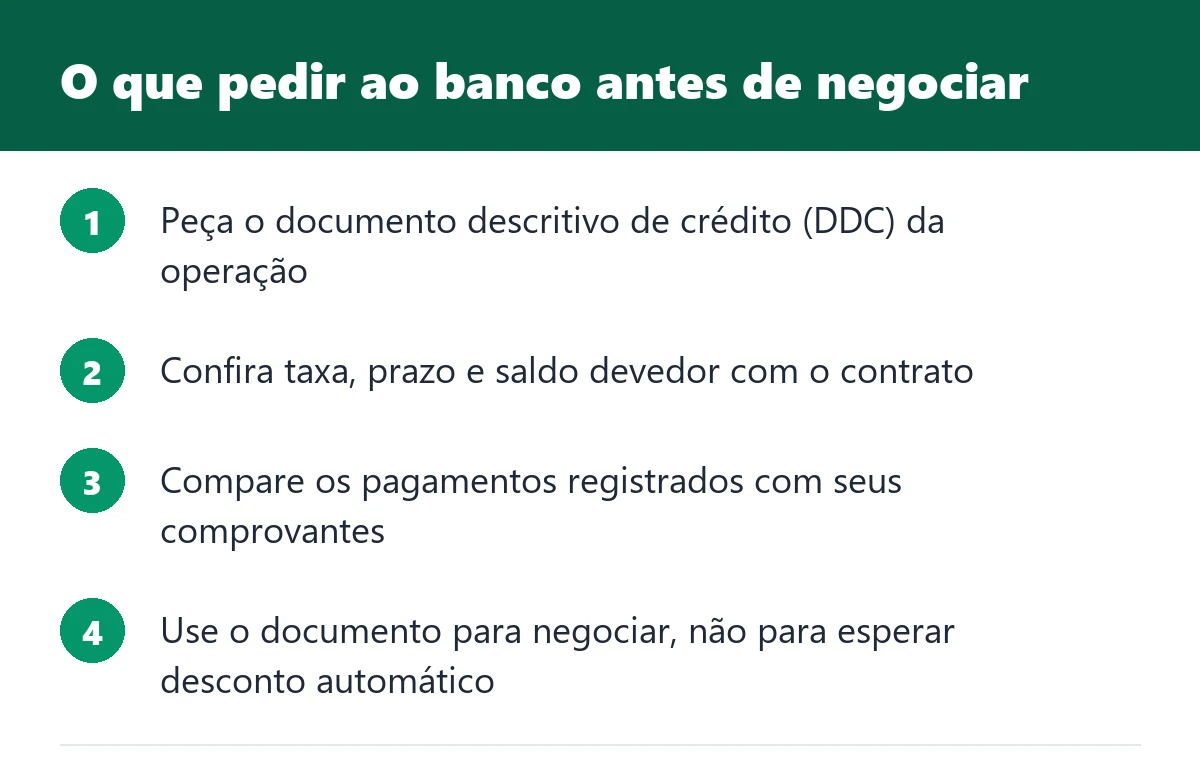
Você mesmo pode fazer esse pedido pelos canais do banco; não é preciso contratar um intermediário. Se alguém cobrar para “pedir o documento por você” ou prometer resultado em troca de pagamento antecipado, desconfie e confirme diretamente com a instituição. A página do Banco Central que consultei não menciona cobrança pelo DDC, mas também não afirma o contrário; na dúvida, pergunte ao banco antes de pagar qualquer coisa.
Em quanto tempo o banco precisa entregar?
O prazo depende do canal usado, de acordo com o Banco Central:
- Canais eletrônicos (site e aplicativo): o documento deve estar sempre disponível para consulta.
- Agência, pedido presencial: entrega imediata.
- Outros canais de atendimento: entrega em até um dia útil.
Na prática, isso muda a estratégia. Se o aplicativo não mostra o documento, o pedido por telefone ou chat dá ao banco, no máximo, um dia útil para responder. Passado esse prazo sem resposta, você já tem o protocolo para reclamar. A data do pedido é, por isso, a informação mais importante do seu registro.
Se o demonstrativo de evolução da dívida chegar incompleto, faltando taxa efetiva ou a evolução do saldo, trate como entrega incompleta: responda no mesmo protocolo, liste o que falta e peça a versão completa.
Como ler o demonstrativo de evolução da dívida sem se perder
Receber o demonstrativo de evolução da dívida é a metade do trabalho. A outra metade é conferir os números com calma, de preferência com o contrato e seus comprovantes ao lado. Você não precisa dominar matemática financeira; precisa fazer comparações simples.
Confira se o documento é da dívida certa
Comece pelo básico: número do contrato, tipo da operação e datas. Parece óbvio, mas quem tem mais de uma operação com o mesmo banco pode acabar lendo o documento errado. Se houve renegociação, confira se o documento trata do contrato antigo ou do novo, porque o saldo e a taxa podem ser outros.
Compare os pagamentos registrados com seus comprovantes
Anote as datas e valores das parcelas que você pagou, usando extratos e comprovantes. Depois veja se o demonstrativo de evolução da dívida registra cada pagamento, na data em que ele foi feito. Um pagamento que não aparece, ou que aparece em outra data, é o tipo de divergência que vale levar ao banco por escrito.
Imagine, como exemplo hipotético, que você pagou a parcela no dia 10 e o documento registra o pagamento no dia 14. Pode haver uma explicação, como a data de compensação, mas ela precisa ser dada. Pergunte, com o protocolo na mão, e peça a resposta por escrito.
Compare a taxa efetiva com a do contrato
Abra o contrato e localize a taxa de juros informada. Depois compare com a taxa efetiva do documento. A taxa efetiva anual costuma ser diferente da taxa mensal anunciada, porque considera o efeito dos juros ao longo do tempo; por isso, compare sempre taxas do mesmo tipo (mensal com mensal, anual com anual). Se a diferença continuar grande depois dessa conta, vale perguntar ao banco de onde ela vem.
Observe o que entrou como encargo
Nas parcelas em atraso, aparecem multa, juros de mora e outros encargos previstos no contrato. Confira se cada item está previsto e se foi cobrado só uma vez. Dívidas de cartão têm regras próprias sobre juros; se esse for o seu caso, veja também o guia sobre como sair do rotativo do cartão e o limite de juros da lei.
Veja a evolução do saldo, não só o saldo final
O número final assusta, mas a curva do saldo conta mais. Se você pagou várias parcelas e o saldo quase não caiu, o motivo costuma estar em dois pontos: o sistema de amortização, que no começo do contrato destina mais de cada parcela a juros, ou encargos de atraso que foram sendo incorporados. Saber qual dos dois explica a sua situação muda o que você pede na negociação.
Quando o documento ajuda de verdade
O demonstrativo de evolução da dívida é uma ferramenta de informação. Ele serve em situações bem concretas.
Para negociar com dados. A orientação do Idec sobre negociação de dívidas bancárias recomenda levantar o histórico da dívida e, se ela está em atraso, pedir ao banco a evolução do saldo, com detalhes sobre encargos e juros. Chegar à conversa com esses números evita aceitar a primeira proposta no escuro.
Para conferir uma cobrança. Se o valor cobrado parece alto, o documento permite checar de onde ele veio, item por item, em vez de discutir apenas o total.
Para comparar propostas. Quem recebe oferta de outra instituição para assumir a dívida precisa mostrar as condições do contrato atual. O documento traz taxa, prazo e saldo no mesmo lugar, o que facilita a comparação. Como as regras variam conforme a operação, confirme com a instituição que fará a oferta quais informações ela exige.
Para organizar o orçamento. Com o demonstrativo de evolução da dívida em mãos, saldo e prazo restante ficam claros, e fica mais fácil montar um plano de pagamento. A planilha de controle financeiro pessoal do site pode ajudar a ver quanto cabe por mês antes de fazer uma proposta.
O que o documento não faz: o mito do desconto automático
Alguns textos e anúncios na internet prometem descontos enormes, de até 90%, para quem apresentar o documento ao banco. Não encontrei nas páginas oficiais que consultei nada que sustente essa promessa. O Banco Central descreve o DDC como um documento com informações sobre a operação de crédito, e não como instrumento de desconto.
O desconto, quando acontece, vem da negociação: o banco avalia sua capacidade de pagamento, o tempo de atraso e a chance de receber, e faz uma proposta. O demonstrativo de evolução da dívida ajuda você a negociar melhor porque mostra números confiáveis, mas não obriga a instituição a reduzir nada.
Também não espere que o documento “limpe o nome”. Se a dívida está negativada, o caminho passa por pagar ou renegociar e, depois, pedir a baixa da restrição. Para entender como isso funciona, veja o guia sobre como saber se o seu nome está sujo e o que fazer em seguida.
Se uma empresa garante resultado certo em troca de pagamento adiantado, pare e confirme tudo por canais oficiais. Promessa de ganho garantido em renegociação de dívida é um sinal clássico de alerta.
O banco não entregou ou entregou o documento incompleto: o que fazer
Siga uma escada de reclamações, sempre guardando protocolo e datas.
- Canais do próprio banco. Registre de novo o pedido do demonstrativo de evolução da dívida e cite o prazo aplicável (um dia útil, nos canais que não são eletrônicos nem presenciais). Peça resposta por escrito.
- Ouvidoria do banco, se o SAC não resolver. Informe os protocolos anteriores.
- Banco Central. O BC orienta procurar primeiro os canais da instituição. Se o problema persistir, é possível registrar uma reclamação no Fale Conosco do BC; ela é enviada à instituição, que deve responder em até 10 dias úteis. O Banco Central avisa que não interfere na solução de problemas individuais, mas a reclamação pode levar o banco a resolver o caso e alimenta o trabalho de supervisão.
- Consumidor.gov.br. O Idec cita essa plataforma como forma de pedir renegociação quando é difícil abrir diálogo com o banco.
- Procon e Defensoria Pública. O Idec também menciona Procons com núcleo de tratamento do superendividamento e a Defensoria Pública como apoio.
- Justiça. O Banco Central lembra que o Poder Judiciário também é uma via. O Idec informa que, nas causas de até 20 salários mínimos, o Juizado Especial Cível não exige advogado.
Se houver cobranças em tom de ameaça ou que exponham você a constrangimento, o Idec lembra que isso não é permitido e que cabe pedir indenização. Guarde mensagens e registros de ligações.
Dívida antiga ou repassada: a quem pedir
Nem toda dívida continua com o banco que fez o empréstimo. Contratos antigos podem ter sido repassados a outra empresa, e a cobrança chega com outro nome. Nesse caso, comece perguntando quem é hoje o credor responsável pelo contrato e peça a ele o demonstrativo de evolução da dívida, ou o histórico equivalente, por escrito. Eu não encontrei na documentação oficial consultada uma regra específica sobre o DDC nesses casos, então confirme com o novo credor e, se necessário, com o banco original.
Se a dívida é muito antiga, antes de negociar vale entender se o prazo de cobrança já terminou. O guia sobre dívida prescrita explica as regras e um cuidado importante: reconhecer ou renegociar uma dívida pode reiniciar a contagem do prazo.
Antes de negociar: um roteiro rápido
Use este roteiro como lista final. Ele cabe em uma página.
- Peça o demonstrativo de evolução da dívida (DDC) e anote o protocolo.
- Confira se o documento traz os nove itens mínimos.
- Compare pagamentos registrados com seus comprovantes.
- Compare a taxa efetiva com a do contrato.
- Calcule quanto você consegue pagar por mês sem comprometer despesas básicas.
- Faça uma proposta realista, por escrito, e não decida na hora diante da primeira oferta.
A pressão da dívida pesa no humor e nas decisões. Se esse for o seu caso, o texto sobre dívidas e saúde mental traz passos para retomar o controle sem se culpar.
Perguntas frequentes
O que é o demonstrativo de evolução da dívida?
É a parte do documento de crédito que mostra como o saldo devedor foi formado e mudou ao longo do contrato. O Banco Central chama o conjunto de Documento Descritivo do Crédito (DDC) e inclui o demonstrativo da evolução do saldo devedor entre os itens obrigatórios.
O banco é obrigado a fornecer o DDC?
Sim. O Banco Central informa que as instituições financeiras devem fornecer o DDC da operação de crédito. O documento deve estar sempre disponível nos canais eletrônicos; no pedido presencial, a entrega deve ser imediata; em outros canais, em até um dia útil.
O DDC garante desconto na dívida?
Não. O documento informa as condições e a evolução da operação, mas não obriga o banco a conceder desconto. Ele ajuda a conferir cobranças e a negociar com números, e qualquer redução depende da proposta que o banco fizer.
Posso pedir o documento de uma dívida atrasada?
O texto oficial consultado não condiciona o fornecimento ao fato de a dívida estar em dia. O Idec recomenda justamente pedir ao banco a evolução do saldo, com detalhes de encargos e juros, quando a dívida está em atraso.
O que fazer se o banco não entregar?
Registre o pedido com protocolo, recorra à ouvidoria e, se não resolver, faça uma reclamação no Fale Conosco do Banco Central. O BC encaminha a reclamação à instituição, que deve responder em até 10 dias úteis. Procon, Defensoria Pública e Consumidor.gov.br são outros caminhos.
Resumindo a escolha do primeiro passo
Antes de aceitar qualquer proposta, peça o demonstrativo de evolução da dívida e confira os números com o contrato e com seus comprovantes. O documento não promete desconto, mas dá a você algo que a conversa sem papel não dá: a possibilidade de discutir cada item, em vez de aceitar um total fechado.