
Você confere a chave, digita o valor, confirma a senha e aparece uma mensagem de erro: o Pix rejeitado pelo “PSP do recebedor”. A pergunta que vem em seguida é sempre a mesma: o dinheiro saiu da minha conta ou não? A resposta curta é que, quando o Pix é rejeitado, ele não foi concluído. Mas é a conferência no extrato, e não a mensagem na tela, que confirma isso.
Separei neste guia o que significa a expressão, as causas mais prováveis, os passos para resolver e o que fazer se você é quem deveria receber. Usei como base as páginas do Banco Central sobre limites, marcação de suspeita de fraude, devolução e reclamação. Onde a informação vem só de blogs de empresas de pagamento, avisei no texto.
Como este guia foi feito: consulta às páginas do Banco Central sobre limites do Pix, marcação de suspeita de fraude, devolução de dinheiro e reclamação contra instituição, em 18 de novembro de 2026. Não testamos os aplicativos; as mensagens e os botões variam de um banco para outro.
Índice
O que significa Pix rejeitado pelo PSP do recebedor?
PSP quer dizer provedor de serviços de pagamento: o banco, a instituição de pagamento ou a fintech onde está a conta de quem vai receber. A mensagem de Pix rejeitado pelo PSP do recebedor indica que essa instituição não aceitou a operação. Como a transação não foi concluída, o valor não é creditado ao destinatário.
Pelo que explicam blogs de empresas de pagamento, como a Nuvemshop e a Transfeera, a rejeição pode acontecer por dados incorretos, problema na conta de destino, restrições ou instabilidade. Esses textos não são fontes oficiais e têm interesse comercial; use-os como contexto e confirme com o seu banco no caso concreto.
O ponto principal é que a rejeição acontece do lado do recebedor, mas o aviso aparece para você. Por isso, muitas vezes quem paga não consegue descobrir o motivo exato sozinho. O que você consegue fazer é eliminar as causas que dependem de você e, se não resolver, levar o registro ao banco.
Pix rejeitado, em processamento ou devolvido: qual é o seu caso?
Palavras parecidas descrevem situações diferentes, e confundi-las leva a decisões erradas, como pagar duas vezes. A tabela abaixo resume a distinção usada por empresas de pagamento; o que vale para o seu caso é o status que aparece no extrato do seu banco.
| Situação | O que costuma significar | O que fazer |
|---|---|---|
| Rejeitado ou recusado | A operação não foi concluída e o destinatário não recebeu | Confira o extrato, ajuste o que for possível e só então tente de novo |
| Em processamento | A operação ainda não foi finalizada | Aguarde e acompanhe o status antes de repetir |
| Devolvido | O pagamento foi feito e depois revertido | O valor volta para sua conta; confira o extrato |
| Concluído, mas o recebedor diz que não chegou | O Pix foi liquidado; pode estar em outra conta ou ser um agendamento | Peça o comprovante e confira nome e instituição |
Essa tabela é uma orientação de leitura, não um manual de qualquer banco. Se o aplicativo usar um rótulo diferente, procure a ajuda do próprio banco.
Principais causas do Pix rejeitado
Nem toda causa aparece na mensagem. Listei as mais prováveis em ordem de facilidade de conferência, separando o que o Banco Central informa do que vem de outras fontes.
O valor passou do limite
O Banco Central informa limites para as transações Pix. Para recebedores pessoa física, das 6h às 20h o limite é definido pela instituição, com base no perfil de risco e de comportamento do usuário; das 20h às 6h, o limite é de R$ 1.000,00, salvo pedido do usuário. O usuário pode ajustar esse período noturno para das 22h às 6h. Para recebedores pessoa jurídica, o limite diário é definido pelas instituições.
O BC também informa que os horários podem se referir ao domicílio do usuário ou ao horário de Brasília, a critério de cada participante. Por isso, um Pix feito perto das 20h pode cair no limite noturno mesmo que você esteja acostumado a valores maiores. Se o seu pagamento é alto, pergunte ao seu banco qual é o limite da conta e peça o ajuste antes de tentar de novo.
A chave ou os dados estão errados
Chave com uma letra trocada, CPF digitado errado ou chave que o destinatário já excluiu são causas comuns apontadas pelas empresas de pagamento. A conferência é simples: peça ao destinatário para copiar a chave de novo no aplicativo dele e confirme o nome que aparece na tela antes de pagar. Para quem recebe com chave aleatória, o guia sobre chave Pix aleatória explica como copiar o código completo.
A conta de destino tem algum problema
Conta encerrada, inativa ou bloqueada aparece entre as causas citadas por blogs de empresas de pagamento. Você não tem como confirmar isso do seu lado. O que dá para fazer é perguntar ao destinatário se a conta está ativa, se o aplicativo dele mostra algum aviso e se a chave continua cadastrada.
Há marcação de suspeita de fraude
Esta é a causa que mais merece atenção, porque o Banco Central explica o mecanismo. Quando há marcação de fundada suspeita de fraude ativa em uma chave Pix ou em um CPF ou CNPJ, a instituição que fez a marcação deve impedir movimentações na conta, o que impede o cliente de enviar ou receber Pix nessa instituição, exceto transações de devolução. Além disso, o BC informa que os dados vinculados à chave não são apresentados a quem tente enviar um Pix.
Essa marcação não significa necessariamente que o dono da conta fez algo errado: o BC explica que ela pode nascer de um pedido de devolução por fraude aceito, de uma devolução por fraude feita pelo próprio banco do recebedor ou de uma transação recusada por fraude. Se o recebedor achar que a marcação é indevida, o caminho é procurar a instituição dele, que deve reavaliar o caso e pode pedir documentos. O BC avisa que não participa da análise e não faz nem desfaz marcação.
Instabilidade temporária
Falhas momentâneas no banco do recebedor ou na sua conexão também são citadas pelas empresas de pagamento. Se o erro some depois de alguns minutos e o extrato mostra que nada foi debitado, a instabilidade é uma explicação possível. Isso não dispensa a conferência do extrato antes da nova tentativa.
Pix rejeitado: 6 passos para resolver
Siga a ordem. Ela evita o erro mais caro, que é pagar de novo sem saber se a primeira tentativa saiu.
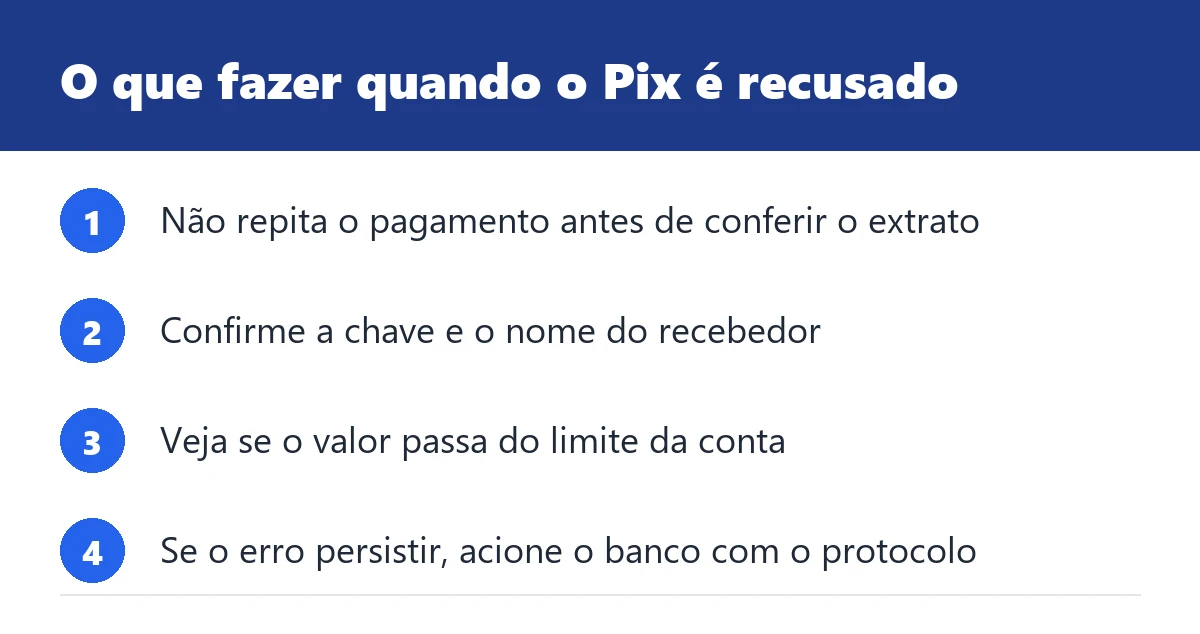
- Pare e não repita o pagamento ainda. Tentar várias vezes na sequência pode gerar duplicidade se uma das tentativas estiver só atrasada.
- Confira o extrato do seu banco. Veja se há débito, se o status é rejeitado, em processamento ou concluído, e anote horário e valor.
- Confirme a chave e o nome do recebedor. Peça que ele envie a chave novamente, copiada do aplicativo dele, e confira o nome apresentado antes de confirmar.
- Verifique o limite. Compare o valor com o limite do seu banco para o horário. Se passar, ajuste o limite ou divida o pagamento, se o recebedor concordar.
- Tente de novo só depois dessas conferências, uma única vez, e guarde o comprovante ou a captura da mensagem de erro.
- Se o erro persistir, acione o seu banco com o horário, o valor e a mensagem. Peça o protocolo e, se o problema for na conta do recebedor, avise-o para procurar o banco dele.
Se você tem pressa, uma alternativa é combinar outra forma de pagamento com o recebedor, como transferência com os dados completos da conta. O Banco Central informa que também é possível receber informando os dados completos da conta, sem chave cadastrada. Só use essa saída se a conferência dos dados for possível por um canal que você já conhece.
O dinheiro saiu da minha conta? Como conferir
A mensagem de erro não diz, sozinha, se houve débito. Antes de qualquer decisão, olhe estes pontos no aplicativo do seu banco:
- o histórico de transações do dia, com status de cada tentativa;
- o saldo antes e depois, para ver se algum valor foi retido;
- eventuais notificações do aplicativo sobre estorno ou devolução.
Empresas de pagamento descrevem casos em que o valor aparece temporariamente como debitado e volta depois. Eu não encontrei na documentação oficial consultada um prazo geral para esse retorno, então não vou citar um. Se o valor continuar fora da conta, procure o banco com o comprovante e o protocolo.
Não aceite a explicação de que “o dinheiro está no sistema, é só pagar de novo”. Antes de refazer o pagamento, peça ao banco que confirme por escrito a situação da primeira operação.
E se eu sou quem deveria receber?
Quem recebe também tem o que conferir, porque muitas vezes o problema está do seu lado.
Confira se a chave ainda existe. Abra o aplicativo, vá em “Minhas chaves” e verifique se a chave está ativa. Se você trocou de conta ou excluiu a chave, o código antigo deixa de funcionar; o guia sobre chave Pix aleatória explica como substituir e atualizar os materiais em que você divulgou o código.
Verifique os limites de recebimento. O Banco Central informa limites para recebedores, e eles variam conforme o horário e o perfil da conta. Se você é MEI ou tem conta PJ, a regra de limite diário é definida pela instituição; veja também o guia de conta PJ para MEI.
Procure o seu banco se a conta tem restrição. Se houver marcação de suspeita de fraude indevida, o BC orienta contato com a instituição de relacionamento para pedir o cancelamento da marcação. A instituição pode pedir documentos que comprovem a transação.
Avise o pagador. Informe a ele que a tentativa falhou e peça que confirme o status no extrato dele. Evite pedir que repita o pagamento várias vezes.
Quando o Pix foi concluído, mas para a pessoa errada
Pix rejeitado e Pix enviado por engano são problemas opostos. No primeiro, o pagamento não foi concluído. No segundo, foi concluído para o destinatário errado. O Banco Central informa que, em caso de Pix feito por engano, você pode tentar contato com a pessoa para receber de volta e, se não a conhecer, buscar sua agência ou instituição. O BC também diz que não há normas do BC ou do CMN sobre devoluções em caso de engano ou erro do pagador.
Se o caso é fraude, golpe ou falha técnica, o BC orienta fazer uma reclamação na instituição. Para o passo a passo desses cenários, veja o guia sobre como cancelar um Pix.
Quem recebeu um Pix por engano também tem uma regra: o BC orienta devolver pela função de devolução do aplicativo, e não com um novo Pix. Assim, a devolução fica registrada corretamente e evita pagamento duplicado.
Cuidado com golpes ligados ao “Pix rejeitado”
Um erro no pagamento deixa as pessoas ansiosas, e golpistas usam isso. Desconfie de qualquer contato que:
- diga que o seu Pix rejeitado precisa ser “liberado” com senha, código de autenticação ou instalação de aplicativo;
- peça um novo Pix para “destravar” o anterior;
- chegue por mensagem com link para “regularizar” a conta;
- crie urgência para que você decida sem conferir.
O banco legítimo não precisa da sua senha nem de códigos de verificação para explicar um erro. Entre sempre pelo aplicativo oficial ou pelo telefone que está no cartão. Sobre golpes com falsos atendimentos e vozes clonadas, leia também o guia de golpes com IA e voz clonada.
Quando acionar o banco, o Banco Central ou o Procon
Use a escada abaixo, guardando protocolos e datas.
- Canais do seu banco. O BC recomenda procurar primeiro os canais de atendimento da própria instituição.
- Fale Conosco do Banco Central. Se o problema não for resolvido, é possível registrar uma reclamação contra a instituição. A reclamação é enviada ao banco, que deve responder em até 10 dias úteis. O BC avisa que não interfere na solução de problemas individuais.
- Procon e Poder Judiciário. O BC também lembra que você pode procurar o Procon do seu estado ou a Justiça.
Antes de reclamar, junte os documentos: capturas de tela da mensagem de erro, comprovantes, extrato com a data e o horário, e o protocolo do atendimento. Isso agiliza qualquer canal.
Perguntas frequentes
O que significa Pix rejeitado pelo PSP do recebedor?
Significa que a instituição onde está a conta do recebedor não aceitou a operação. Como o Pix não foi concluído, o valor não é creditado ao destinatário. O motivo exato nem sempre aparece na mensagem.
Quando o Pix é rejeitado, o dinheiro sai da minha conta?
A transação rejeitada não foi concluída, mas a mensagem na tela não basta para ter certeza. Confira o extrato do seu banco. Se houver débito e o recebedor não recebeu, procure o banco com o comprovante e o protocolo.
Posso tentar o Pix novamente?
Sim, depois de conferir o extrato, a chave, o nome do recebedor e o limite. Evite repetir várias vezes seguidas, para não gerar pagamentos duplicados.
Pix rejeitado pode ser suspeita de fraude?
Pode. O Banco Central explica que a marcação de fundada suspeita de fraude em uma chave ou CPF/CNPJ impede o envio e o recebimento de Pix na instituição que fez a marcação. Quem acha que a marcação é indevida deve procurar essa instituição.
Para quem reclamar se o problema continuar?
Primeiro, o seu banco. Depois, é possível registrar uma reclamação no Fale Conosco do Banco Central, que a encaminha à instituição para resposta em até 10 dias úteis. Procon e Justiça também são caminhos.
Resumindo o que fazer diante de um Pix rejeitado
Diante de um Pix rejeitado, a ordem é conferir antes de repetir: extrato, chave, nome, limite. Se o problema continuar, leve o horário, o valor e a mensagem ao banco e peça o protocolo. A mensagem de erro avisa que algo não passou, mas é o seu extrato que mostra se o dinheiro saiu.