
Um orçamento para renda variável funciona melhor quando as contas fixas não dependem de repetir o melhor mês do ano. Se você recebe por comissão, trabalha por conta própria ou alterna períodos de muito e pouco serviço, precisa planejar tanto o valor quanto a data de entrada do dinheiro. A proposta deste guia é separar custos de trabalho, despesas da casa e dinheiro reservado para atravessar meses fracos. Não há uma porcentagem mágica que sirva a todas as famílias. Há um processo: observar o histórico, escolher uma base prudente, acompanhar vencimentos e dar destino ao excedente antes de gastá-lo. Os números abaixo são exemplos didáticos, não uma promessa de resultado nem uma recomendação de investimento.
Orçamento para renda variável: o que muda
Quem recebe um salário previsível geralmente sabe quando o dinheiro entra. Quem tem renda irregular precisa lidar com duas incertezas: quanto receberá e em qual dia. Um mês pode terminar positivo e ainda assim ter uma semana em que falta dinheiro para pagar uma conta que venceu antes do recebimento.
Por isso, o orçamento precisa de duas visões. A primeira mostra receitas e despesas do mês inteiro. A segunda é um calendário de entradas e vencimentos. Uma não substitui a outra. O total mensal ajuda a avaliar sustentabilidade; o calendário revela apertos de caixa.
O material do Banco Central sobre orçamento pessoal apresenta o orçamento como ferramenta para compreender e planejar a vida financeira. A adaptação prática proposta aqui é acrescentar cenários e datas para quem não recebe um valor fixo.
1. Reconstrua o histórico sem escolher só os meses bons
Reúna o que entrou nos últimos meses. Se tiver registros de um ano completo, melhor para observar sazonalidade. Se começou agora, use o histórico disponível e assuma que a incerteza é maior. Não invente uma estabilidade que seu negócio ainda não demonstrou.
Identifique entradas extraordinárias, como venda de um bem, ajuda pontual ou um projeto que não se repete. Elas podem melhorar o caixa naquele momento, mas não devem virar automaticamente a base para uma nova conta mensal. Um compromisso recorrente precisa caber numa renda recorrente plausível.
Separe também o dinheiro recebido do dinheiro apenas prometido. Um contrato assinado e uma fatura enviada são informações importantes, mas o vencimento de uma conta não espera necessariamente o cliente pagar. Mantenha uma lista de valores a receber sem tratá-los como saldo disponível.
Ao revisar o histórico, procure padrões: períodos de menor procura, atrasos de clientes, custos que antecedem a entrega de um serviço. O objetivo não é prever tudo. É descobrir riscos conhecidos para que eles deixem de parecer surpresas inevitáveis.
2. Separe receita do trabalho e dinheiro disponível para a casa
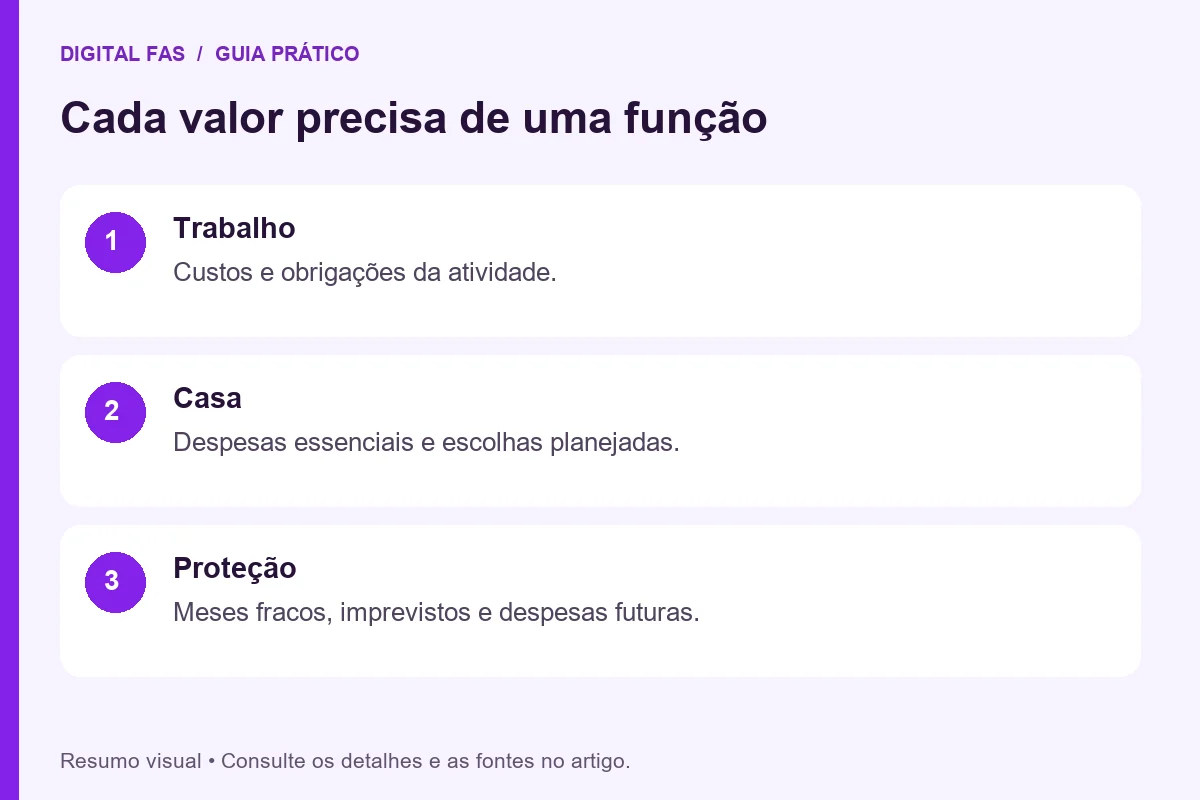
Se você trabalha por conta própria, parte do que recebe pode precisar pagar materiais, transporte, plataformas, tributos e outros custos da atividade. Misturar tudo com o orçamento doméstico faz a renda parecer maior do que o valor realmente disponível para sustentar a família.
Imagine um mês ilustrativo com R$ 5.000 recebidos e R$ 1.200 destinados a custos do trabalho e obrigações previstas. Restam R$ 3.800 antes de outras necessidades que possam existir. O ponto não é adotar esses números, mas fazer essa separação antes de decidir quanto pode gastar em casa.
Use contas ou controles separados conforme sua realidade. O essencial é conseguir identificar a função de cada valor. Transferir dinheiro para outra conta não resolve a organização se você continua sem saber quanto precisa reservar para o funcionamento do negócio.
Para quem é MEI, vale manter as obrigações da empresa em um calendário próprio. Nosso guia sobre declaração do MEI e organização dos registros ajuda a distinguir as tarefas. No orçamento pessoal, use o dinheiro disponível depois de considerar corretamente os compromissos da atividade.
3. Defina o custo essencial e uma base de planejamento
Liste moradia, alimentação básica, contas necessárias, transporte, saúde e demais despesas indispensáveis à sua realidade. Some também compromissos que não podem simplesmente desaparecer, como parcelas já assumidas. Esse é um diagnóstico do custo atual, não uma ordem para cortar tudo que oferece qualidade de vida.
Depois, compare esse custo com os meses fracos do histórico. Se as despesas essenciais já ultrapassam com frequência a renda disponível, o problema não se resolve apenas com uma planilha mais detalhada. Será preciso combinar mudanças de gastos, condições de pagamento e geração de renda, conforme as possibilidades reais.
Para escolher a base de planejamento, use um valor prudente sustentado pelo histórico e pelos contratos conhecidos. Não há fórmula universal. A média pode esconder meses ruins, enquanto o menor mês isolado pode refletir uma situação excepcional. Analise a história por trás de cada número.
Uma pergunta útil é: “Se eu receber apenas este valor durante dois meses, quais contas deixam de caber?” A resposta mostra onde o orçamento está frágil. Em vez de ajustar a base para fazer a conta parecer confortável, registre a diferença e planeje como enfrentá-la.
4. Monte um calendário de entradas e vencimentos
Escreva as datas das contas e dos recebimentos esperados. Marque quais entradas estão confirmadas e quais dependem de aprovação, entrega ou pagamento do cliente. Isso ajuda a não gastar no início do mês um dinheiro que será necessário antes do próximo recebimento.
Quando houver possibilidade de alterar vencimentos, avalie se a mudança aproxima as contas das datas em que você costuma receber. Confira condições e eventuais efeitos antes de solicitar. Mudar a data pode organizar o fluxo, mas não resolve uma despesa maior que a renda.
Planeje também os pagamentos anuais e sazonais. Uma despesa de R$ 600 esperada para daqui a dez meses pode ser preparada com R$ 60 por mês, num exemplo sem considerar rendimentos ou mudanças de preço. O valor deixa de parecer um susto quando é dividido no tempo de preparação.
Mantenha os compromissos futuros visíveis. Parcelas, renovações e compras do trabalho competem pelo mesmo dinheiro que ainda vai entrar. O orçamento para renda variável ganha força quando olha para o mês seguinte, e não apenas para o saldo de hoje.
5. Dê uma função ao excedente dos meses bons
Quando entra mais dinheiro do que o planejado, existe uma tentação compreensível de compensar tudo que foi adiado. Antes de decidir, veja quais despesas próximas ainda não estão cobertas e se houve uso de reservas nos meses anteriores.
Crie uma ordem de prioridades adequada à sua situação. Ela pode incluir contas essenciais, dívidas que precisam de negociação, recomposição do caixa, despesas previsíveis e objetivos pessoais. A ordem não deve ser copiada sem considerar juros, urgência e impacto de cada compromisso.
Defina o destino enquanto o dinheiro ainda está identificado. “Vou guardar o que sobrar” costuma falhar porque o excedente se mistura com o saldo e passa a parecer disponível para qualquer compra. Separar valores por finalidade torna o planejamento mais concreto.
Isso não exige eliminar lazer. Um orçamento que nunca permite nenhum uso agradável pode ser difícil de manter. O cuidado é decidir quanto cabe depois de olhar para as próximas semanas, em vez de aumentar permanentemente o padrão de gasto com base em uma entrada pontual.
6. Diferencie caixa para meses fracos e reserva de emergência
Uma queda de faturamento que acontece todo ano em determinada época é diferente de uma emergência inesperada. Na organização proposta aqui, o caixa para meses fracos ajuda a equilibrar uma oscilação conhecida; a reserva de emergência atende imprevistos relevantes.
Você pode controlar essas finalidades em categorias separadas, mesmo que a estrutura financeira seja simples. O importante é não gastar o dinheiro destinado ao período de baixa e continuar contando com ele para qualquer emergência. O mesmo valor não deve cumprir duas promessas ao mesmo tempo.
O tamanho de cada proteção depende da estabilidade da renda, do custo essencial, das responsabilidades familiares e do tempo provável para recompor receitas. Metas genéricas podem servir como ponto de partida para reflexão, mas não substituem uma avaliação da sua realidade.
Ao escolher onde manter valores que podem ser necessários rapidamente, compreenda acesso, prazos, riscos e condições do produto. Este artigo não seleciona um investimento. A decisão precisa considerar o objetivo do dinheiro, e não apenas uma taxa anunciada.
7. Faça uma revisão semanal curta e um fechamento mensal
Reserve um horário curto por semana para conferir saldo, valores a receber e contas dos próximos dias. Se uma entrada atrasou, ajuste o plano imediatamente. Um orçamento atualizado permite escolher prioridades antes que o vencimento decida por você.
No fim do mês, compare previsto e realizado. Anote o motivo das diferenças: menos vendas, gasto de saúde, custo de trabalho maior, assinatura esquecida ou uma estimativa ruim. Sem essa explicação, a revisão vira apenas uma lista de números que não ensina nada para o mês seguinte.
Mude poucas coisas de cada vez. Se o problema foi subestimar alimentação, corrija essa linha. Se foi atraso de cliente, revise o calendário e os procedimentos de cobrança. Não transforme toda diferença em culpa pessoal; use o registro para entender o que está sob seu controle.
Se você divide despesas com alguém, combine a revisão. Definam quais gastos são compartilhados, como cada pessoa contribui e como avisar sobre uma mudança na renda. Um plano doméstico depende de acordos que façam sentido para todos os envolvidos.
Exemplo completo: três meses do orçamento da Camila
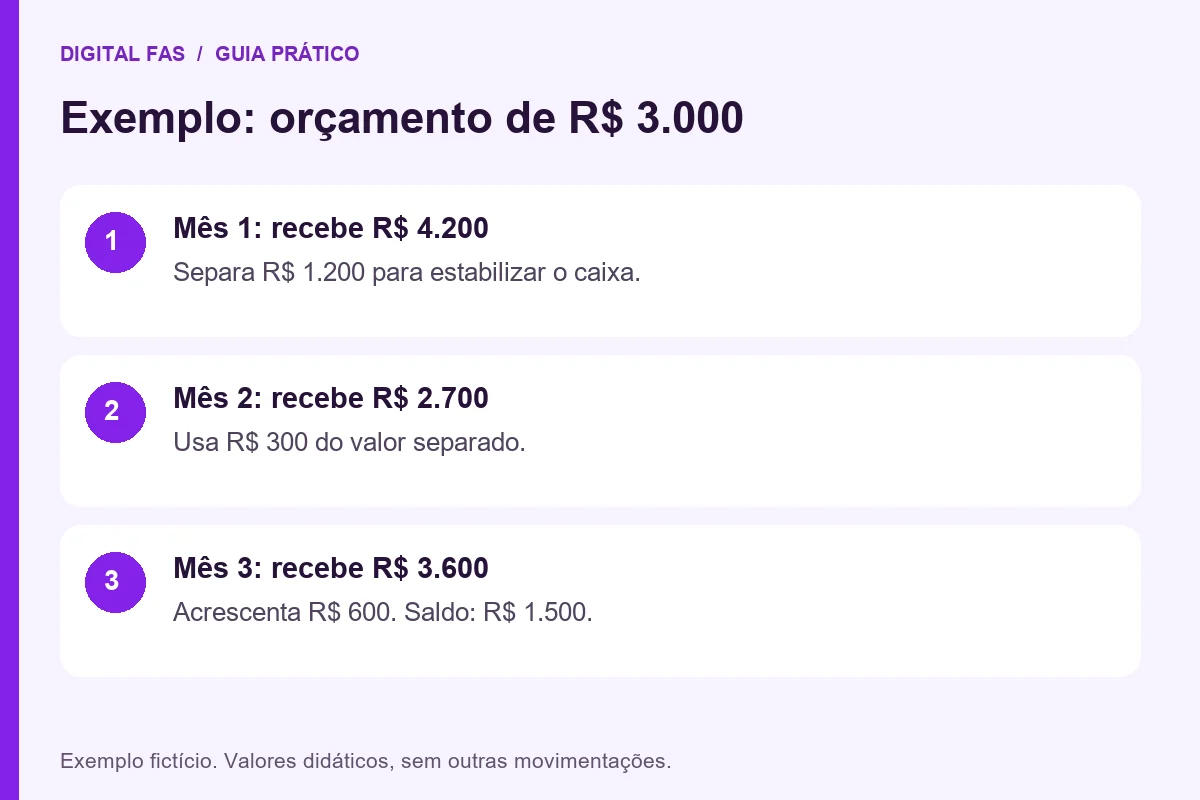
Camila é uma personagem fictícia que presta serviços. Considere, para simplificar, que os valores a seguir já estão disponíveis para a vida pessoal depois dos custos e obrigações do trabalho. Ela recebe R$ 4.200 em um mês, R$ 2.700 no seguinte e R$ 3.600 no terceiro.
A média é de R$ 3.500, mas usar esse valor como autorização automática de gasto criaria um problema no segundo mês. Camila escolhe, neste exemplo, um orçamento de R$ 3.000 e verifica se suas despesas cabem nele. Essa escolha exige proteção para o mês em que a renda fica abaixo da base.
No primeiro mês, a diferença entre R$ 4.200 e R$ 3.000 é R$ 1.200. Ela direciona esse excedente ao caixa de estabilização. No segundo, usa R$ 300 para completar os R$ 3.000 planejados. No terceiro, acrescenta R$ 600. Sem outras movimentações, o saldo formado no período é R$ 1.500.
O exemplo não significa que sempre haverá um mês bom antes do ruim. Se o primeiro recebimento fosse R$ 2.700 e Camila não tivesse dinheiro reservado, precisaria reduzir gastos, reorganizar compromissos ou buscar alternativas viáveis. Uma planilha não cria o caixa que falta.
Também não basta olhar para o saldo final de R$ 1.500 e considerá-lo livre. Parte pode ser necessária para o próximo período de baixa ou para despesas já previstas. A decisão depende do calendário e das finalidades que Camila atribuiu a esse dinheiro.
Como adaptar o plano quando há dívidas
Liste cada dívida com saldo, prestação, vencimento, custo e consequências do atraso. Preserve espaço para despesas essenciais e procure entender quais compromissos pressionam mais o orçamento. Não escolha uma renegociação apenas pela prestação menor: observe prazo e custo total.
Antes de aceitar uma nova parcela, teste se ela cabe em um mês fraco plausível. Um acordo que só funciona quando tudo dá certo pode gerar novo atraso. Se houver várias dívidas ou dificuldade de compreender as condições, busque orientação individual e canais oficiais de negociação.
Evite usar limite de cartão ou cheque especial como se fossem renda garantida para equilibrar o orçamento. Crédito pode adiar o problema e adicionar custos. A necessidade recorrente de financiar despesas básicas é um sinal para revisar o conjunto, e não apenas procurar mais limite.
Nossa análise: regras percentuais precisam caber na vida real
A recomendação editorial é começar pelos valores concretos da sua casa. Divisões percentuais populares podem ajudar a organizar uma conversa, mas não tornam um aluguel mais barato nem estabilizam uma comissão. Quando a regra não cabe, investigue a realidade antes de concluir que você falhou.
Um bom orçamento para renda variável deixa visíveis os meses apertados e permite agir cedo. Ele não precisa ter dezenas de categorias. Moradia, alimentação, transporte, saúde, compromissos financeiros e escolhas pessoais podem ser suficientes para começar, com ajustes conforme você aprende.
Prefira um método que você consegue manter. Pode ser papel, planilha ou aplicativo. A ferramenta não precisa ser a mais completa; precisa mostrar o dinheiro disponível, o que já está comprometido e o que mudou desde a última revisão.
Checklist para começar nesta semana
- Reuni meu histórico de entradas e identifiquei valores extraordinários.
- Separei custos do trabalho e dinheiro disponível para a casa.
- Listei despesas essenciais e parcelas já assumidas.
- Escolhi uma base prudente e testei um mês fraco.
- Organizei datas de recebimentos e vencimentos.
- Dei destino ao excedente antes de gastá-lo.
- Separei finalidades de estabilização, emergência e despesas previsíveis.
- Marquei uma revisão semanal e um fechamento mensal.
Glossário rápido
- Fluxo de caixa: registro de entradas e saídas ao longo do tempo.
- Sazonalidade: variação de movimento que se repete em determinados períodos.
- Provisionamento: separação gradual de dinheiro para uma despesa prevista.
- Renda disponível: neste guia, valor que pode sustentar a vida pessoal após considerar custos e obrigações do trabalho.
- Excedente: diferença positiva entre o dinheiro disponível e o gasto planejado no período.
Perguntas frequentes
Devo usar a média da renda como orçamento?
A média é uma referência, mas pode esconder meses fracos. Compare-a com o histórico, a sazonalidade e o dinheiro reservado. Escolha uma base que faça sentido para sua situação e teste o que acontece se uma entrada atrasar.
Como começar se não sobra nada?
Comece pelo diagnóstico de entradas, despesas essenciais e dívidas. Identifique a diferença real e as alternativas possíveis de ajuste ou aumento de renda. Registrar não resolve sozinho a insuficiência, mas ajuda a priorizar e negociar com informações claras.
Preciso de uma conta bancária para cada objetivo?
Não necessariamente. Categorias bem registradas podem funcionar, desde que você não conte o mesmo dinheiro duas vezes. Se usar contas ou recursos de separação, confira custos e condições antes de adotar uma estrutura mais complexa.
Posso manter assinaturas e lazer?
Sim, se couberem no conjunto do orçamento e nas prioridades da casa. Revise o uso e o custo recorrente. Nosso guia de cartão virtual e assinaturas mostra como registrar renovações e encerrar corretamente serviços que perderam a utilidade.
Seu próximo passo é calcular o mês que precisa atravessar
Para montar um orçamento para renda variável, comece pelo custo essencial da casa e pelos recebimentos mais prováveis das próximas semanas. Depois, escolha uma ação concreta: revisar uma assinatura, separar custos do trabalho ou organizar as datas das contas.
O plano fica melhor com o uso. A cada revisão, você substitui uma suposição por um dado do seu próprio histórico. Essa clareza ajuda a aproveitar os meses bons sem deixar os meses fracos decidirem tudo às pressas.