
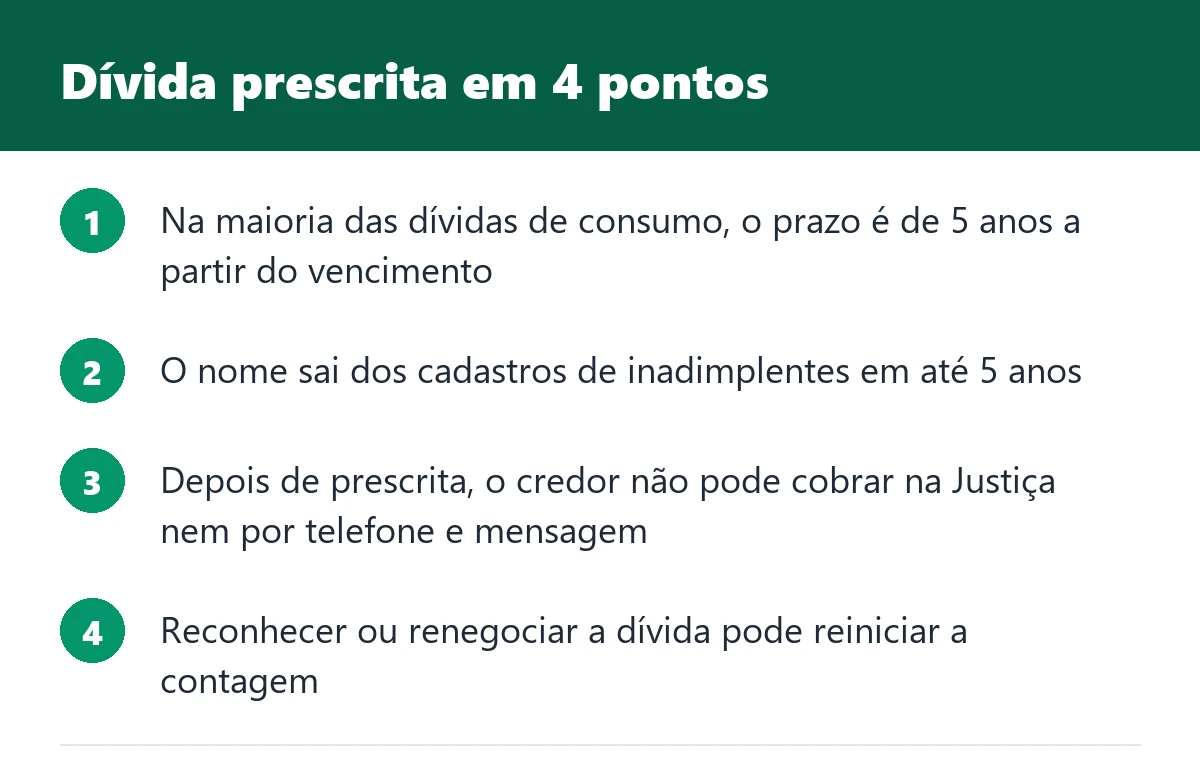
Uma dívida antiga que volta a aparecer, com ligação de cobrança ou proposta de acordo, costuma gerar a mesma pergunta: depois de tantos anos, ainda sou obrigado a pagar? A resposta passa pela dívida prescrita, que é a dívida cujo prazo para cobrança na Justiça já terminou. Na maioria das dívidas de consumo, esse prazo é de cinco anos.
Para entender a dívida prescrita sem cair em mito, reuni as regras do Código Civil e do Código de Defesa do Consumidor e as decisões recentes do Superior Tribunal de Justiça (STJ). O ponto principal é que a dívida não some, mas o credor perde boa parte das formas de cobrar.
Como este guia foi feito: as regras vêm do Código Civil, do Código de Defesa do Consumidor e de decisões do STJ, conferidas em novembro de 2026. É um texto informativo; em caso concreto, vale consultar o Procon, a Defensoria Pública ou um advogado.
Índice
O que é dívida prescrita
Prescrição é a perda do direito de exigir uma dívida na Justiça porque o credor deixou o prazo legal passar. A dívida prescrita continua existindo, mas o banco, a loja ou a financeira não consegue mais entrar com ação para cobrá-la, penhorar bens ou bloquear contas.
Por isso, quem paga uma dívida prescrita por vontade própria não pode pedir o dinheiro de volta depois (artigo 882 do Código Civil). O pagamento é válido; o que acaba é a obrigação de pagar à força.
Quanto tempo leva para uma dívida caducar
“Dívida caducada” é o jeito popular de falar de dívida prescrita. O prazo muda conforme o tipo de dívida:
| Tipo de dívida | Prazo de prescrição | Base legal |
|---|---|---|
| Cartão de crédito, empréstimo, cheque especial, crediário, contas com contrato | 5 anos | Código Civil, art. 206, § 5º, I |
| Condomínio | 5 anos | STJ, Tema 949 |
| Aluguel | 3 anos | Código Civil, art. 206, § 3º, I |
| Impostos e dívida ativa | 5 anos para a cobrança judicial | Código Tributário Nacional, art. 174 |
Na prática, a pergunta “dívida caduca depois de 5 anos?” tem resposta sim para a maioria das dívidas de banco e de loja. O prazo começa a contar do vencimento da parcela ou da fatura que não foi paga, e não da data da compra.
Dívida prescrita pode ser cobrada?
Não na Justiça. E, segundo o STJ, também não fora dela. Em 2023, a Terceira Turma decidiu, no REsp 2.088.100, que o credor não pode fazer cobrança extrajudicial de dívida prescrita: ligações, e-mails, mensagens e cartas exigindo pagamento ficam proibidos.
Em 2024, o mesmo tribunal entendeu que manter a dívida em plataformas de negociação, como o Serasa Limpa Nome, não é cobrança, e por isso a empresa não é obrigada a retirá-la de lá (notícia do STJ). Ou seja: a dívida prescrita pode aparecer como “oferta de acordo”, mas não pode ser cobrada com pressão.
O tema ainda gera discussão em outros tribunais, então vale acompanhar novas decisões.
Nome sujo e dívida prescrita: são prazos diferentes
O cadastro em órgãos como Serasa, SPC e Boa Vista segue outra regra. O Código de Defesa do Consumidor limita a negativação a cinco anos (artigo 43, § 1º) e proíbe que esses cadastros informem a dívida depois da prescrição (§ 5º).
Na prática, o nome sai do cadastro de inadimplentes em até cinco anos contados do vencimento, mesmo que a dívida não tenha sido paga. As dívidas de cartão são as que mais chegam a esse ponto, porque os juros fazem o valor crescer rápido; se esse é o seu caso, veja como sair do rotativo do cartão antes que a dívida se arraste por anos.
O que pode reiniciar a contagem
Esse é o ponto que mais pega gente desprevenida. O artigo 202 do Código Civil lista situações que interrompem a prescrição; quando isso acontece, o prazo volta a contar do zero, e a interrupção só pode acontecer uma vez. As mais comuns:
- Reconhecer a dívida por escrito, inclusive ao assinar um acordo ou confissão de dívida.
- Protesto em cartório feito pelo credor.
- Ação judicial em que o juiz manda citar o devedor.
Por isso, antes de aceitar um acordo de uma dívida muito antiga, confira as datas. Fechar um parcelamento de uma dívida que já estava quase prescrita pode criar uma obrigação nova, com prazo novo.
Vale a pena pagar uma dívida prescrita?
Depende do seu objetivo. Algumas situações em que pagar ou negociar pode fazer sentido:
- Você quer voltar a ter crédito naquele banco ou loja. A empresa pode manter o registro interno e recusar novos pedidos.
- A proposta de quitação é muito baixa e cabe no orçamento sem apertar contas essenciais.
- Você prefere encerrar a pendência por uma questão pessoal.
E situações em que não vale: quando o acordo compromete aluguel, comida ou contas básicas, ou quando a proposta reconhece a dívida e reinicia o prazo sem trazer vantagem clara. Se as dívidas estão pesando na sua saúde, nosso texto sobre dívidas e saúde mental traz caminhos práticos.
O que fazer se cobrarem uma dívida prescrita
- Confira o vencimento original em faturas antigas, extratos ou no próprio aviso de cobrança.
- Peça por escrito que a empresa informe a data de vencimento e a origem da dívida.
- Não assine nada nem aceite acordo por telefone antes de conferir as datas.
- Registre reclamação no consumidor.gov.br ou no Procon da sua cidade, citando a decisão do STJ que proíbe a cobrança extrajudicial.
- Se o nome continuar negativado depois de cinco anos, peça a exclusão ao órgão de proteção ao crédito e guarde os protocolos. Persistindo, procure a Defensoria Pública ou o Juizado Especial Cível.
Enquanto resolve, montar uma reserva de emergência, mesmo pequena, ajuda a não criar dívidas novas para cobrir imprevistos.
Perguntas frequentes
É possível cobrar dívida prescrita?
Na Justiça, não. Para o STJ, também não é permitido cobrar por telefone, mensagem ou e-mail, mas a dívida pode continuar em plataformas de negociação como o Serasa Limpa Nome.
Dívida caduca depois de 5 anos?
Na maioria das dívidas de consumo, como cartão, empréstimo e crediário, sim: o prazo de prescrição é de cinco anos a partir do vencimento. Aluguel prescreve em três anos.
Como dar baixa em dívida prescrita?
Se o nome continua negativado após cinco anos do vencimento, peça a exclusão ao Serasa, SPC ou Boa Vista e guarde o protocolo. Se não resolver, registre queixa no consumidor.gov.br ou no Procon.
Dívida prescrita some do CPF?
Ela sai dos cadastros de inadimplentes em até cinco anos, mas pode continuar registrada internamente no banco e aparecer em plataformas de acordo. Por isso, a empresa credora ainda pode negar crédito novo.
Fazer acordo de dívida prescrita reinicia o prazo?
Pode reiniciar. Reconhecer a dívida por escrito interrompe a prescrição, e o prazo volta a contar do zero. Confira as datas antes de assinar qualquer acordo.
Resumindo
Resumindo a dívida prescrita: na maioria das dívidas de consumo, depois de cinco anos do vencimento o credor perde o direito de cobrar na Justiça, não pode pressionar com ligações e mensagens e o nome sai dos cadastros de inadimplentes. A dívida, porém, não desaparece: pode seguir em plataformas de acordo e no histórico da empresa. Antes de negociar uma dívida antiga, confira o vencimento original e veja se o acordo não vai reiniciar a contagem.