
A DASN-SIMEI, declaração anual do MEI, deve ser enviada mesmo quando a empresa não teve faturamento no ano. Pagar a guia mensal não substitui essa obrigação, e a declaração da empresa não é a mesma coisa que o Imposto de Renda da pessoa física. Essas três tarefas aparecem juntas na rotina de quem empreende, mas têm funções diferentes. Para preencher com segurança, o melhor caminho é organizar os registros antes de abrir o sistema: quanto entrou em vendas ou serviços, a que período os valores pertencem e quais documentos sustentam o total. Este guia explica essa preparação, mostra um exemplo de conferência e aponta situações em que vale procurar ajuda contábil. As referências são brasileiras; casos de excesso de receita, baixa ou desenquadramento exigem atenção específica.
O que é a DASN-SIMEI
A DASN-SIMEI é a declaração anual do microempreendedor individual. Segundo o Portal do Empreendedor, o prazo geral é até 31 de maio, referente ao ano anterior, e a entrega continua obrigatória quando não houve faturamento. Existem regras próprias para situações especiais, como encerramento do CNPJ; confira a orientação aplicável ao seu caso.
Na prática, pense na declaração como o fechamento de um período. Você precisa sair dos registros espalhados — notas, controles de vendas, extratos e relatórios — para chegar a informações consistentes. Abrir o formulário antes de fazer essa organização aumenta a chance de preencher um valor aproximado e esquecer o que entrou naquela conta.
Se estiver regularizando um ano antigo, identifique primeiro qual período está pendente. Ano de entrega e ano dos fatos não são a mesma coisa. Uma pasta chamada apenas “declaração nova” é pouco útil; use nomes que incluam claramente o ano-calendário e o tipo de documento.
1. Separe DAS, DASN-SIMEI e declaração pessoal
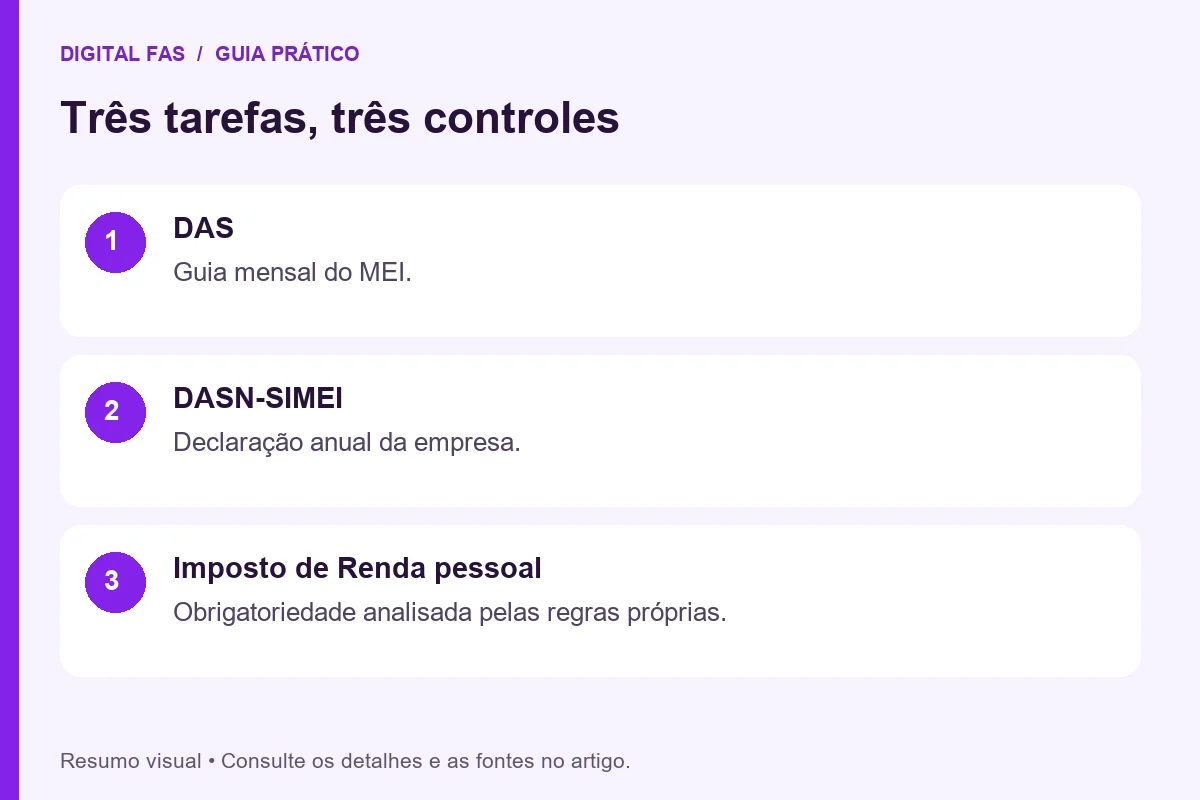
O DAS é a guia de recolhimento mensal do MEI. A DASN-SIMEI comunica as informações anuais da empresa. Já a declaração de Imposto de Renda da pessoa física segue regras de obrigatoriedade próprias. Uma tarefa não deve ser considerada concluída só porque outra foi realizada.
A Receita Federal esclarece a situação da pessoa física que é MEI: ter um MEI, por si só, não obriga a entregar a declaração pessoal, mas a pessoa pode se enquadrar em critérios de obrigatoriedade. Não trate o faturamento do CNPJ automaticamente como rendimento tributável ou integralmente isento do titular.
Crie três linhas no seu controle: guias mensais, declaração anual da empresa e avaliação da declaração pessoal. Marque o status de cada uma com documento comprobatório. “Acho que o contador fez” ou “lembro de ter pago alguma coisa” não substitui recibo, comprovante ou confirmação objetiva.
Essa separação também facilita uma conversa com o profissional que auxilia você. Em vez de perguntar se “o imposto está certo”, diga qual obrigação, qual ano e qual situação deseja verificar. A resposta fica mais precisa e você reduz o risco de receber uma orientação para a tarefa errada.
2. Reúna os registros antes de abrir o formulário
Monte uma pasta por ano e, dentro dela, organize os meses. Junte controles de vendas, notas fiscais, relatórios de plataformas, comprovantes relevantes e anotações do movimento em dinheiro. A ideia não é produzir uma burocracia bonita; é conseguir explicar de onde veio cada parcela do total.
Extrato bancário é uma peça da conferência, não um resumo infalível do faturamento. Uma transferência entre contas próprias não representa, por si só, uma nova venda. Da mesma forma, uma venda recebida em dinheiro pode não aparecer na conta bancária. Antes de somar entradas, classifique a origem delas.
Quando houver movimentações que você não sabe tratar, como estornos, devoluções, antecipações ou repasses de plataformas, separe os documentos e leve a dúvida à contabilidade. Não invente uma classificação apenas para fazer o saldo fechar. Um valor identificado como pendência é melhor do que um erro escondido dentro de um total aparentemente organizado.
Para quem está começando, um controle simples com data, descrição, valor e documento relacionado já ajuda bastante. Acrescente uma coluna de observações. É nela que você registra uma divergência ou a necessidade de confirmar uma informação antes do fechamento anual.
3. Não confunda faturamento com o dinheiro que sobrou
Faturamento e lucro respondem a perguntas diferentes. Faturamento olha para as receitas da atividade; lucro considera o resultado depois dos custos e despesas pertinentes. Usar como faturamento apenas o dinheiro que restou na conta pode produzir uma informação incorreta.
O Manual da DASN-SIMEI da Receita Federal orienta o preenchimento das receitas e das demais informações da declaração. Consulte o manual para os campos efetivamente apresentados e para situações específicas; a interface e o enquadramento da atividade precisam ser respeitados.
Imagine uma venda ilustrativa de R$ 200, com R$ 80 gastos em material. A diferença de R$ 120 pode ajudar a analisar o resultado daquela operação, mas não transforma a venda em uma receita de R$ 120. A classificação tributária deve seguir as regras aplicáveis, e não a sensação de quanto dinheiro “ficou para você”.
Esse cuidado é especialmente útil para quem mistura gastos domésticos e empresariais. Se o dinheiro de uma venda paga o supermercado no mesmo dia, a venda não desaparece. Separar os controles evita que o saldo final da conta seja usado como substituto de um registro de receitas.
4. Faça uma conferência mensal antes de somar o ano
Conferir doze totais mensais é mais fácil do que investigar centenas de lançamentos de uma vez. Comece por um mês, compare seu controle com os documentos e anote as diferenças. Depois passe ao seguinte. Ao terminar, some os meses já revisados.
Use um segundo cálculo para conferir o total. Se a planilha mostra R$ 36.000, por exemplo, verifique se não deixou uma linha fora da fórmula ou somou duas vezes um subtotal. Erros de intervalo e cópias duplicadas são problemas de organização que você pode encontrar antes de entrar no sistema.
Também verifique a coerência com a sua rotina. Se o mês de maior movimento aparece zerado, pare e investigue. Se um período em que o negócio estava fechado concentra boa parte da receita, pode haver erro de data ou de classificação. Coerência não substitui documentos, mas aponta onde procurar.
Guarde a versão final do controle que sustentou a declaração do MEI. Se você alterar a planilha depois, mantenha uma cópia do fechamento original ou um histórico claro. Isso ajuda a entender o que foi informado caso precise revisar um número no futuro.
5. Entre pelo canal oficial e revise antes de transmitir
Acesse o serviço a partir do Portal do Empreendedor ou do Portal do Simples Nacional. Evite escolher um resultado apenas porque aparece primeiro em um anúncio. Uma página privada pode vender assessoria, mas isso não a transforma no serviço oficial da Receita.
Tenha em mãos a identificação do negócio e os registros organizados. Confira o ano-calendário e as informações solicitadas, inclusive os campos relativos à atividade e à existência de empregado, conforme o sistema e o manual. Não avance automaticamente em telas de resumo: elas são a oportunidade de detectar um erro antes da transmissão.
Faça uma pausa de alguns minutos antes da revisão final. Leia os números de novo, comparando com o fechamento, e confira se a declaração é a que você pretendia enviar. Esse pequeno intervalo ajuda a enxergar um dígito invertido ou um período selecionado incorretamente.
Se você tem dificuldade com o preenchimento, peça ajuda sem entregar senhas ou códigos de acesso a desconhecidos. Combine claramente o serviço prestado e solicite os documentos finais. Assessoria legítima precisa ser compreensível: você deve saber o que foi feito, para qual período e com quais informações.
6. Guarde o recibo e trate pendências separadamente
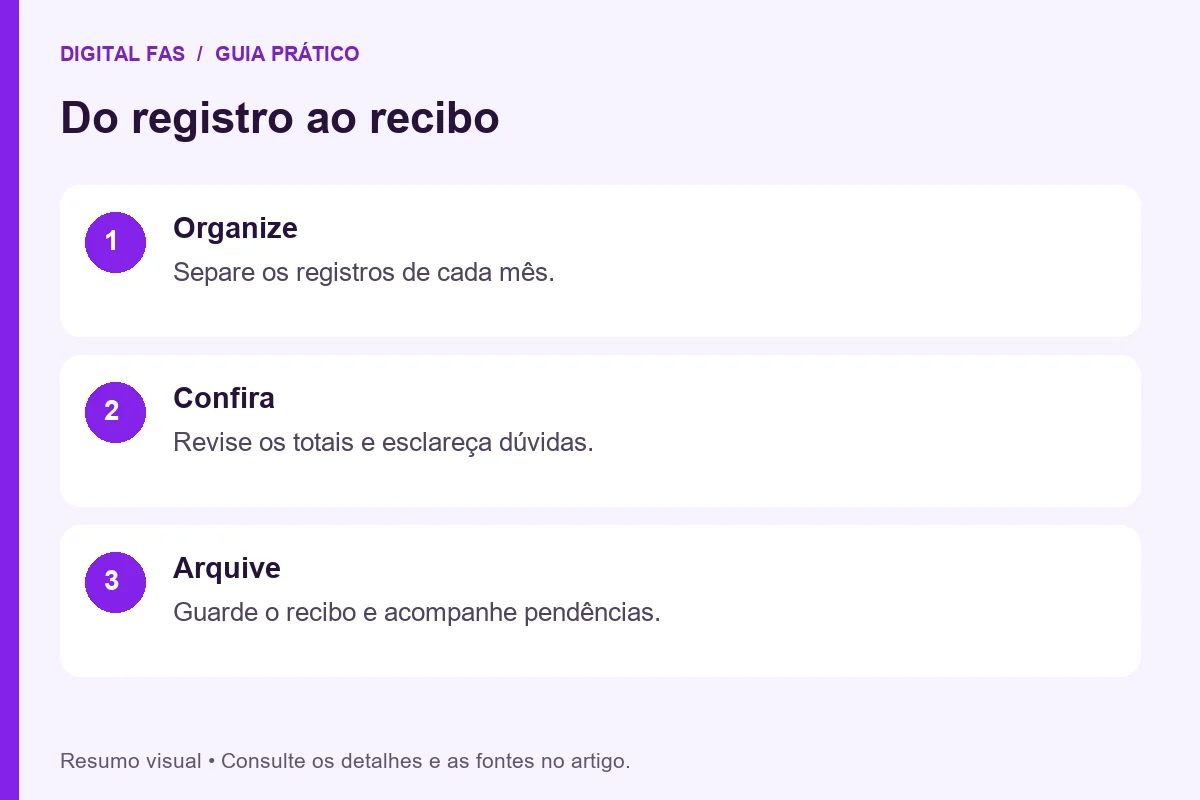
Após concluir o envio, salve o recibo e os documentos disponibilizados pelo sistema. Use um nome que identifique empresa, obrigação e ano. Mantenha a cópia em uma pasta que você consiga localizar depois, e confira se o arquivo abre corretamente.
Uma tela fechada sem erro não é um método de arquivamento. Crie uma anotação com a data da entrega e o local onde os comprovantes foram guardados. Se outra pessoa fez o procedimento, peça os arquivos e verifique se correspondem ao seu CNPJ e ao período solicitado.
A entrega em atraso pode gerar multa, e a omissão pode trazer consequências cadastrais. A orientação do Portal do Empreendedor sobre a DASN detalha essas situações. Consulte a notificação e os documentos emitidos no seu caso, sem presumir um valor a partir de uma postagem antiga.
Entregar a declaração também não significa que todas as demais pendências foram resolvidas. Se há guias mensais em aberto, cobranças ou divergências cadastrais, liste cada problema e seu próximo passo. Separar as pendências evita a falsa impressão de que um único protocolo regularizou tudo.
7. Reconheça quando a ajuda contábil faz diferença
Procure orientação individual quando houver receita acima do limite aplicável, atividade com enquadramento duvidoso, baixa do negócio, desenquadramento, inconsistências antigas ou dificuldade de distinguir valores pessoais e empresariais. Esses pontos podem alterar o tratamento correto e não devem ser resolvidos por tentativa no formulário.
Leve uma pergunta organizada: “Neste mês recebi estes valores, houve esta devolução e tenho estes documentos; como devo tratar a operação?” Isso rende mais do que apresentar apenas o saldo da conta. Quanto melhor você descreve os fatos, mais fácil fica analisar a situação.
Peça que o profissional explique as providências, os períodos envolvidos e os documentos que serão entregues. Também combine o que você precisará registrar dali em diante. O trabalho mais útil não é apenas corrigir uma declaração: é reduzir a chance de repetir o mesmo problema no próximo ano.
Não use um exemplo de outro MEI como autorização para reproduzir o tratamento dele. Data de abertura, atividade, movimentação e histórico podem ser diferentes. A declaração do MEI pode ser simples em muitos casos, mas simplicidade de interface não elimina particularidades do negócio.
Exemplo prático: como a Marina organizou a conferência
Marina é uma personagem fictícia que produz peças artesanais. Em um mês ilustrativo, registrou R$ 2.400 em vendas por transferência, R$ 600 em dinheiro e uma transferência de R$ 500 entre duas contas próprias. Ao somar apenas as entradas bancárias sem classificar, poderia misturar valores de naturezas diferentes.
Ela montou uma lista por operação e chegou a R$ 3.000 em vendas naquele exemplo. A transferência própria ficou identificada separadamente. As despesas com materiais foram registradas para acompanhar o resultado do negócio, sem simplesmente reduzir o valor das vendas no controle de faturamento.
Marina repetiu a conferência nos demais meses e destacou duas movimentações sobre as quais tinha dúvidas. Em vez de adivinhar, reuniu os comprovantes para discutir com a contabilidade. O ganho foi ter um histórico compreensível, não apenas um total para digitar na declaração.
Esse método também mostrou que parte da sensação de “dinheiro sumindo” vinha da mistura com gastos da casa. Para organizar as retiradas, ela passou a usar um orçamento para renda variável. São controles relacionados, mas cada um responde a uma pergunta diferente.
Nossa análise: o melhor atalho é registrar durante o ano
A recomendação editorial é reservar um momento curto e fixo para fechar cada mês. Não precisa começar com um sistema complexo. Um controle que você entende e mantém atualizado é mais útil do que uma planilha sofisticada abandonada depois de duas semanas.
O erro mais caro em tempo costuma ser deixar a investigação para a véspera. Meses depois, um comprovante sem descrição vira um enigma. No fechamento mensal, a memória da operação ainda está recente e é mais fácil localizar notas, mensagens e relatórios.
Também não há benefício em terceirizar completamente a compreensão dos números. Você pode contratar ajuda e continuar sabendo quanto vendeu, quais registros usa e onde guarda os documentos. Essa autonomia melhora a gestão e torna qualquer atendimento contábil mais produtivo.
Checklist da declaração do MEI
- Identifiquei corretamente o ano-calendário e o período a regularizar.
- Separei registros de vendas e serviços, inclusive recebimentos em dinheiro.
- Classifiquei transferências próprias e outras entradas que exigem análise.
- Conferi os totais mensais e a soma anual.
- Reuni dúvidas e documentos para orientação contábil, quando necessário.
- Acessei o serviço por um canal oficial.
- Revisei os campos antes da transmissão.
- Salvei o recibo e anotei as pendências que precisam de tratamento separado.
Glossário rápido
- DAS: documento usado no recolhimento mensal dos tributos do MEI.
- DASN-SIMEI: declaração anual do microempreendedor individual.
- Ano-calendário: ano em que ocorreram os fatos informados.
- Receita bruta: receita da atividade antes das deduções de custos e despesas, observadas as regras aplicáveis.
- Retificação: correção de informações de uma declaração já apresentada, conforme o procedimento previsto.
Perguntas frequentes
MEI sem faturamento precisa declarar?
Sim. A orientação oficial prevê a entrega mesmo sem faturamento. Antes de informar ausência de receita, confira se realmente não houve vendas ou serviços no período; saldo bancário zerado não prova ausência de atividade.
Paguei todos os DAS. A declaração já está feita?
Não. Pagamento mensal e declaração anual são obrigações diferentes. Verifique o recibo da DASN-SIMEI do ano correspondente para confirmar a entrega, em vez de usar comprovantes de pagamento como evidência de declaração transmitida.
Posso usar o saldo da conta como faturamento?
Não é um critério confiável. O saldo depende de entradas e saídas de várias naturezas. Organize as receitas da atividade e confira os documentos. Transferências, despesas e recebimentos fora da conta exigem atenção para não distorcer o resultado.
Enviei um valor errado. O que faço?
Consulte o procedimento de retificação no manual oficial e identifique exatamente o erro antes de agir. Se a mudança envolver enquadramento, limites ou repercussões tributárias, procure orientação contábil para avaliar o conjunto da situação.
Organize o ano antes de preencher a tela
A DASN-SIMEI fica mais tranquila quando você consegue explicar seus números. Comece separando um mês, reúna os registros e marque o que precisa de esclarecimento. Depois avance até fechar o período inteiro, com documentos que sustentem o total.
Se seus comprovantes estão espalhados pelo celular, veja o guia para liberar espaço no Android sem perder arquivos importantes antes de fazer uma limpeza. O objetivo é chegar ao próximo fechamento com informações acessíveis, recibos guardados e menos tempo gasto tentando reconstruir o passado.