
O cartão virtual permite fazer compras usando uma credencial digital disponibilizada pelo emissor, normalmente no aplicativo do banco. Ele pode reduzir a exposição dos dados do cartão físico, mas não transforma uma loja desconhecida em confiável nem impede todo tipo de fraude. Antes de usar, descubra se a opção oferecida é temporária ou adequada a pagamentos recorrentes, como funciona o limite e o que acontece quando você bloqueia ou exclui aquela credencial. Este guia ajuda a escolher o uso correto, organizar assinaturas e reagir a uma cobrança desconhecida. As funções variam entre bancos e produtos: os exemplos servem para orientar a decisão, enquanto os detalhes devem ser conferidos no aplicativo e nos canais oficiais do seu emissor.
Como funciona o cartão virtual na prática
Você acessa o aplicativo oficial, procura a área de cartões e verifica quais credenciais digitais estão disponíveis. Dependendo do produto, elas podem ter número, validade e código de segurança próprios. O funcionamento exato, inclusive renovação e bloqueio, é definido pelo emissor.
Como exemplo concreto, o Itaú apresenta opções de cartão virtual para compras pontuais e recorrentes. Essa distinção é útil para entender a escolha, mas não deve ser copiada automaticamente para qualquer banco. Um aplicativo pode usar nomes semelhantes para recursos com regras diferentes.
Pense no cartão virtual como uma forma de organizar a exposição da credencial de pagamento. Ele ajuda a separar usos, mas continua fazendo parte de uma relação financeira com regras, fatura e atendimento. A segurança depende também da loja, do aparelho, da conta e das decisões tomadas durante a compra.
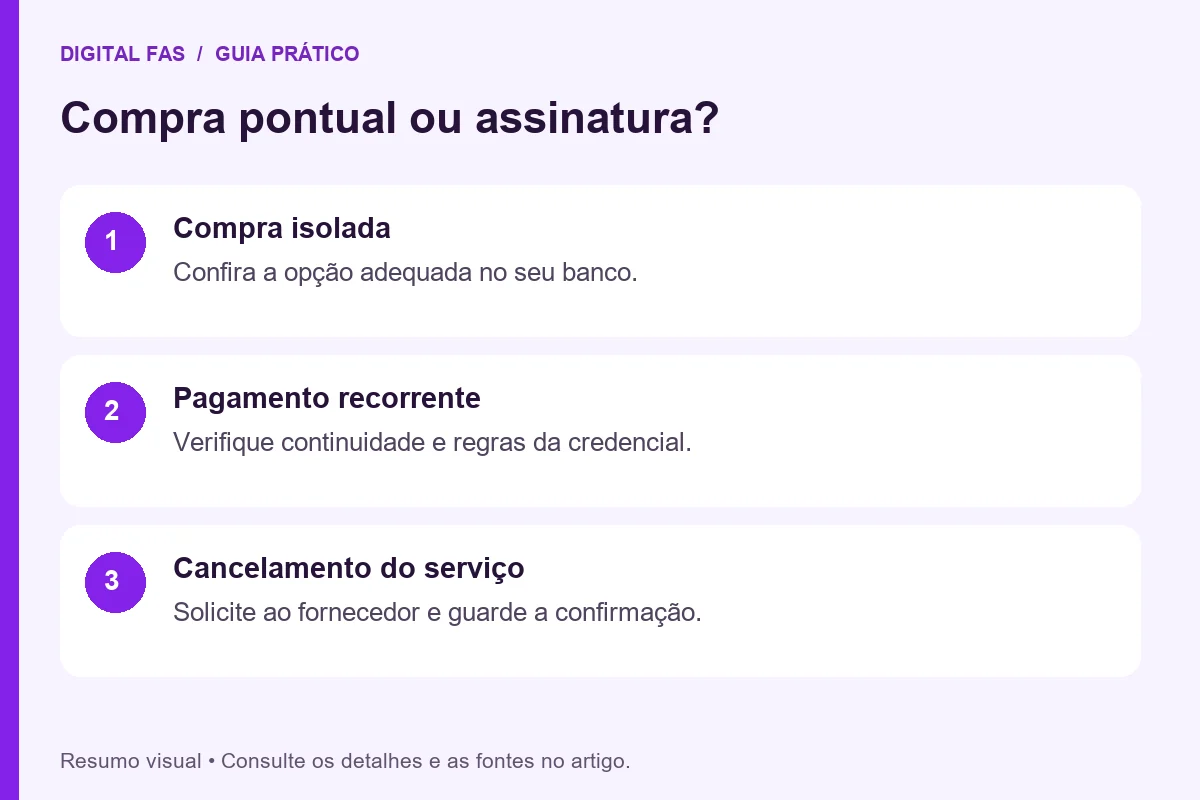
1. Escolha a modalidade conforme a compra
Uma compra isolada e uma assinatura mensal têm necessidades diferentes. Na compra pontual, você não pretende autorizar novas cobranças depois daquele pedido. Na assinatura, o serviço precisa conseguir cobrar novamente conforme o contrato. Usar uma credencial inadequada pode causar recusa ou exigir atualização dos dados depois.
Leia a descrição apresentada pelo seu banco. Verifique duração, possibilidade de reutilização, limites e funcionamento em compras parceladas. Não presuma que “temporário” significa exatamente uma única transação, nem que “recorrente” permite uso ilimitado em qualquer situação.
Antes de cadastrar o cartão virtual em um serviço importante, anote onde você encontra as opções de bloqueio e consulta de transações. Isso reduz a dependência de procurar menus às pressas quando aparecer uma dúvida. Um recurso de segurança é mais útil quando você sabe operá-lo.
Se precisar de atendimento, entre pelo aplicativo ou pelo endereço oficial que você já conhece. Não use um telefone recebido por mensagem sem confirmar a origem. A pressa de concluir uma compra não deve colocar outra pessoa no controle da sua conta.
2. Verifique a loja antes de preencher os dados
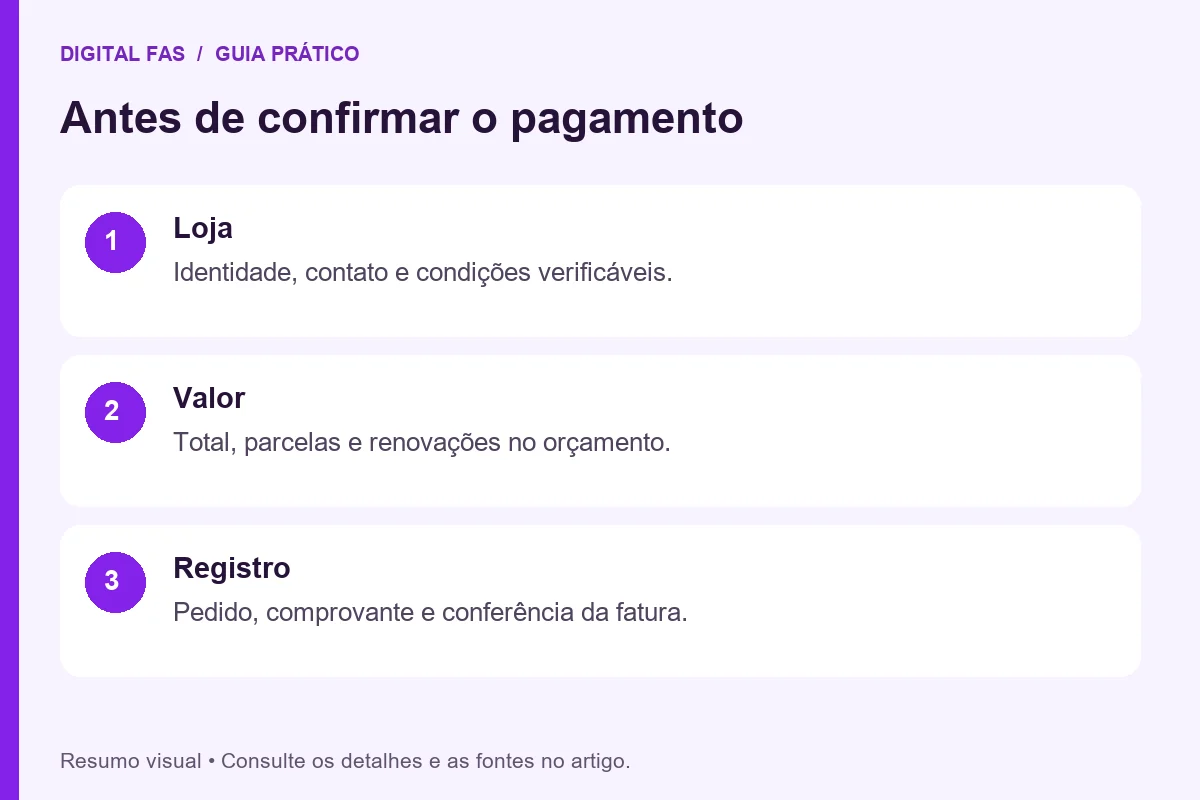
O cartão virtual não certifica a honestidade de um vendedor. Uma loja pode cobrar corretamente e não entregar, anunciar um produto diferente ou dificultar o atendimento. Por isso, analise a compra antes de pensar no meio de pagamento.
Confira a identidade do fornecedor, os canais de contato, as condições de entrega e a política de troca. Observe se o endereço da página corresponde ao negócio esperado. O cadeado do navegador indica uma conexão protegida, mas não é um selo de que a empresa cumpre suas promessas.
Quando a oferta chega por anúncio ou mensagem, procure o site por um caminho independente. Compare o produto, o preço e as condições. Um desconto muito grande exige uma explicação plausível; a frase “só vale nos próximos minutos” não é motivo para pular a conferência.
Guarde o resumo do pedido, o valor total, o prazo informado e o comprovante da compra. Esses registros ajudam a conversar com a loja ou com o emissor se houver problema. A melhor hora de documentar uma oferta é quando ela ainda está disponível na tela.
3. Entenda o limite antes de parcelar
Ter um número digital diferente não significa receber uma nova renda ou um limite extra. Consulte no aplicativo como aquela credencial se relaciona com o seu cartão e quais valores estão disponíveis. A apresentação visual de cartões separados pode dar uma sensação enganosa de orçamento separado.
Antes de parcelar, some os compromissos futuros. Uma compra de R$ 600 em seis parcelas de R$ 100 não custa apenas R$ 100; ela compromete seis períodos do seu orçamento, conforme as condições contratadas. Se várias compras começam ao mesmo tempo, a fatura pode crescer sem uma única transação parecer grande.
Monte uma lista com parcela, quantidade restante e mês de término. Inclua também assinaturas que não têm data definida para acabar. Esse panorama ajuda a decidir se a compra cabe no dinheiro que você espera receber, especialmente quando sua renda varia.
No guia de orçamento para renda variável, mostramos como olhar para os meses fracos antes de assumir compromissos. O cartão virtual pode facilitar o pagamento, mas a decisão financeira continua sendo sua: é preciso conseguir pagar o conjunto das compras, não apenas aprovar cada uma isoladamente.
4. Cadastre assinaturas com uma data de revisão
Antes de aceitar um teste gratuito, veja a data da primeira cobrança, o valor após a promoção e a forma de cancelamento. Coloque um lembrete alguns dias antes da renovação. Um serviço barato pode ficar esquecido por muito tempo porque nenhuma cobrança individual parece preocupante.
Mantenha um registro com nome do serviço, periodicidade, preço, credencial utilizada e próxima revisão. Se o plano for anual, anote o valor total, não apenas uma divisão mensal apresentada na publicidade. Isso evita comparar modalidades que exigem desembolsos diferentes como se fossem equivalentes.
Quando o preço mudar, reavalie o uso real. Quantas vezes você abriu o aplicativo no último mês? Existe um recurso essencial ou apenas a expectativa de que um dia será útil? A decisão fica mais clara quando considera seu comportamento, e não a promessa de aproveitar melhor no futuro.
Não use uma falha de cobrança como estratégia de cancelamento. Entre no serviço, solicite o encerramento pelos meios previstos e guarde a confirmação. Excluir ou bloquear uma credencial de pagamento não é a mesma coisa que encerrar um contrato ou resolver valores já devidos.
5. Não compartilhe credenciais por conversa
Um atendente que pede todos os dados do cartão por mensagem está colocando você em uma situação que merece pausa e verificação. Prefira os fluxos de pagamento oficiais, nos quais você entende qual empresa está cobrando e por qual produto.
Tenha cuidado com capturas de tela do aplicativo. Uma imagem pode mostrar dados que você não pretendia compartilhar, além do valor ou do status de uma compra. Se precisar enviar um comprovante, revise o conteúdo e use o canal adequado ao atendimento.
Não entregue senhas, códigos de autenticação ou acesso remoto ao aparelho para alguém “liberar” o cartão virtual. A justificativa de ajudar a finalizar uma compra não torna esse acesso necessário ou confiável. Interrompa a conversa e procure o banco por um canal conhecido.
Também proteja a conta de e-mail usada no banco e nos serviços pagos. Ela pode receber avisos, comprovantes e procedimentos de recuperação. Segurança financeira não se limita ao número do cartão; depende dos caminhos que permitem controlar suas contas.
6. Leia as notificações e confira a fatura
Ative alertas de transação quando o emissor oferecer essa opção. Eles ajudam a perceber rapidamente uma compra inesperada, mas não substituem a leitura da fatura. Uma notificação perdida ou desativada não deve ser o único ponto de controle.
Ao conferir, relacione cada cobrança com um pedido ou serviço. Alguns estabelecimentos aparecem com um nome diferente da marca que você conhece. Compare data e valor com seus comprovantes antes de concluir o que aconteceu, sem ignorar uma cobrança apenas porque o valor é pequeno.
Separe três situações: compra reconhecida com problema de entrega, assinatura que você esqueceu e transação que não autorizou. A descrição correta ajuda o atendimento a encaminhar o caso. Dizer apenas “quero cancelar isso” pode deixar ambíguo se você quer cancelar um contrato, uma compra ou uma credencial.
Faça essa revisão em um momento fixo do mês e olhe também os próximos compromissos. Se a fatura atual coube por pouco, uma nova compra parcelada pode piorar o mês seguinte. O histórico serve para descobrir cobranças indevidas e para ajustar decisões futuras.
7. Saiba o que fazer diante de uma cobrança desconhecida
Se identificar uma transação não autorizada, use os canais oficiais do emissor para relatar o caso e siga o procedimento de bloqueio e contestação indicado. Anote protocolos, datas e orientações. Não espere uma conversa com um suposto vendedor resolver uma possível exposição da credencial.
Preserve as evidências que você já tem: notificações, extrato da transação, mensagens e comprovantes relacionados. Evite publicar números de cartão ou dados pessoais ao pedir ajuda em redes sociais. O objetivo é facilitar a apuração sem ampliar a exposição.
Não presuma estorno imediato ou automático. Prazos, documentos e análise dependem do caso e das regras aplicáveis. Acompanhe o atendimento até receber uma conclusão clara e confira como o valor foi tratado na fatura. Se não entender a orientação, peça esclarecimento antes do vencimento.
Quando a suspeita envolver acesso indevido à conta, revise também senhas e dispositivos conectados com orientação do banco. Trocar apenas o número digital pode não tratar a origem do problema. A resposta precisa considerar como a transação aconteceu.
8. Guarde a identificação da compra após excluir a credencial
Compras online podem exigir contato posterior por troca, entrega, garantia ou reembolso. Guarde número do pedido, comprovante e informações suficientes para localizar a transação. Não é necessário manter uma foto completa dos dados do cartão para organizar esses registros.
Antes de usar uma credencial temporária em reservas ou serviços que possam exigir apresentação do meio de pagamento, confira a política do fornecedor e do emissor. Uma reserva de hotel, por exemplo, pode ter exigências diferentes de uma compra comum de produto entregue em casa.
Se houver reembolso depois da exclusão do cartão virtual, consulte o banco sobre o tratamento da transação. Não conclua que o valor foi perdido nem aceite uma solicitação suspeita de novos dados apenas porque a credencial anterior deixou de aparecer no aplicativo.
Organize os registros por compra, e não apenas por número de cartão. Esse método continua funcionando quando você troca de banco, substitui um cartão ou altera a forma de pagamento de um serviço. O histórico pertence à sua relação com o fornecedor.
Um exemplo: o teste gratuito do Rafael
Rafael é um personagem fictício que assina um aplicativo de edição por R$ 29,90 mensais depois de um teste. No exemplo, ele também paga R$ 19,90 por armazenamento e R$ 14,90 por outro serviço. Juntos, os três compromissos somam R$ 64,70 por mês, ou R$ 776,40 em doze meses, se os preços permanecerem iguais.
Separadamente, cada cobrança parecia pequena. Ao registrar o conjunto, ele percebeu que quase não usava o editor. Solicitou o cancelamento no próprio serviço, guardou a confirmação e conferiu a fatura seguinte. Só depois revisou a credencial associada, seguindo as instruções do banco.
A mudança não foi “aprender um truque para não pagar”. Foi identificar o que estava contratado e encerrar corretamente o que não fazia mais sentido. O cartão virtual ajudou na organização, mas a economia veio da revisão dos serviços e do acompanhamento das cobranças.
Nossa análise: proteção útil, sem falsa tranquilidade
A recomendação editorial é usar o cartão virtual como uma camada de proteção e de organização. Ele é especialmente útil quando você entende a finalidade de cada credencial, acompanha as transações e sabe onde bloquear ou pedir atendimento.
O limite dessa proteção precisa ficar claro. Uma credencial digital não avalia a reputação de uma loja, não cancela uma assinatura por você e não impede que alguém o convença a autorizar um pagamento ruim. A decisão de compra ainda exige atenção ao produto e ao fornecedor.
Também não vale multiplicar credenciais sem conseguir acompanhar nenhuma. Um sistema simples, com poucos usos bem identificados e revisão periódica, pode funcionar melhor do que uma coleção de cartões que você esquece onde cadastrou. Organização deve diminuir seu trabalho, não criar mais uma fonte de confusão.
Checklist antes de comprar
- Confirmei que estou no aplicativo oficial do banco e no site correto da loja.
- Entendi a modalidade do cartão virtual e suas regras de uso.
- Conferi valor total, frete, prazo e condições da oferta.
- Verifiquei se a compra cabe nos próximos meses do orçamento.
- Registrei a renovação e o cancelamento, quando há assinatura.
- Sei onde consultar, bloquear e contestar uma transação.
- Guardei pedido e comprovante sem expor credenciais.
- Vou conferir a cobrança na fatura.
Glossário rápido
- Credencial: conjunto de informações usado para identificar e autorizar um meio de pagamento.
- Recorrência: cobrança que se repete conforme a contratação de um serviço.
- CVV: código de segurança do cartão, cujo funcionamento pode variar conforme o produto.
- Contestação: pedido de análise de uma cobrança apresentado ao emissor.
- Estorno: reversão de um valor, sujeita ao procedimento e às condições do caso.
Perguntas frequentes
Cartão virtual tem limite separado?
Não presuma isso. Consulte o emissor para saber como a credencial utiliza o limite do produto e se existem controles próprios. Um número diferente na tela não representa necessariamente crédito adicional.
Posso usar em assinatura?
Depende da modalidade oferecida pelo banco. Verifique se ela é adequada a cobranças recorrentes e como atualizar o pagamento quando houver troca ou exclusão. O Itaú, por exemplo, descreve esse uso em sua explicação sobre cartão virtual.
Excluir o cartão cancela a assinatura?
Não trate as duas ações como equivalentes. Cancele o serviço pelos canais previstos e guarde o comprovante. Uma credencial bloqueada ou excluída não é uma confirmação de encerramento do contrato.
Cartão virtual impede qualquer golpe?
Não. Ele pode reduzir a exposição de determinados dados, mas não resolve todos os riscos da compra. Verificação da loja, proteção da conta e acompanhamento da fatura continuam necessários.
Use o recurso com uma rotina simples
Antes da próxima compra, descubra qual cartão virtual serve ao seu objetivo e registre o compromisso financeiro que está assumindo. Depois, confira se a cobrança corresponde ao combinado. Essa sequência é curta e ajuda tanto na segurança quanto no controle do dinheiro.
Se um desconhecido estiver pressionando você a pagar por um link recebido em conversa, leia também o guia sobre golpes em apps de namoro. A melhor proteção começa antes de digitar os dados: começa quando você decide se aquela cobrança faz sentido.