
O carro quebra, o dentista cobra um tratamento inesperado, o contrato de trabalho acaba. Quem tem dinheiro guardado resolve com um susto. Quem não tem recorre ao cartão, ao cheque especial ou a um empréstimo, e o imprevisto vira dívida. A reserva de emergência é o dinheiro que separa essas duas situações.
Separei neste guia quanto guardar, onde deixar o dinheiro, o que muda no rendimento e no imposto entre as opções mais usadas, como funciona a garantia do FGC e cinco passos para começar, mesmo com pouco. Não recomendo banco ou corretora específicos; as taxas mudam e a escolha depende do seu caso.
Como este guia foi feito: consulta à página do Banco Central sobre a remuneração da poupança, à do Tesouro Selic, à do FGC sobre a garantia e à Lei 11.033/2004, que define as alíquotas de Imposto de Renda sobre aplicações, lidas em 19 de novembro de 2026. Valores mínimos e taxas citados podem ter mudado.
Índice
O que é reserva de emergência
Reserva de emergência é um dinheiro separado para gastos que você não escolheu ter: perda de renda, problema de saúde, conserto urgente. Ela não é investimento para fazer o patrimônio crescer, nem poupança para a viagem de fim de ano.
Essa distinção muda tudo na hora de escolher onde guardar. Uma reserva precisa de três coisas, nesta ordem: segurança (o valor não pode encolher na hora que você precisa), liquidez (dá para sacar rápido) e algum rendimento (para não perder para a inflação). Rendimento alto vem por último, e isso é proposital.
É nesse ponto que muita gente se perde. A tentação de colocar a reserva num investimento “que rende mais” é grande, até o dia em que a emergência chega junto com uma queda de preço e o dinheiro não está lá.
Quanto guardar de reserva de emergência
Não existe número oficial. Uma referência comum entre educadores financeiros é guardar de três a seis meses de gastos essenciais, não de salário. Eu trataria esse intervalo como ponto de partida e ajustaria ao seu caso:
| Situação | Tendência |
|---|---|
| Emprego com carteira assinada e renda estável | Mais perto de 3 meses |
| Renda de autônomo, comissão ou temporada | Mais perto de 6 meses, ou mais |
| Uma única renda sustentando a família | Mais meses |
| Dependentes, doença crônica ou imóvel antigo | Mais meses |
| Duas rendas independentes na casa | Pode ficar no limite de baixo |
O cálculo começa pelo que é essencial: moradia, contas da casa, alimentação, transporte, remédios e as parcelas de dívidas que não podem atrasar. Some isso e multiplique pelo número de meses.
Exemplo hipotético: se os gastos essenciais da casa somam R$ 3.000 por mês, a reserva de três meses é de R$ 9.000, e a de seis meses, R$ 18.000. Parece muito, e é. Por isso o plano mais adiante começa por um mês.
Quem tem renda que varia muito de um mês para outro precisa olhar a média dos meses fracos, não a dos bons. O guia de orçamento para renda variável mostra como fazer essa conta.
Onde deixar a reserva de emergência
As opções mais usadas para reserva são três: poupança, CDB com liquidez diária e Tesouro Selic. Fundos e contas remuneradas aparecem também, mas pedem mais leitura de contrato.
| Opção | Rendimento | Imposto de Renda (pessoa física) | Garantia |
|---|---|---|---|
| Poupança | Regra fixa, ligada à Selic e à TR | Isenta | FGC |
| CDB com liquidez diária | Percentual do CDI, conforme o banco | Tabela regressiva | FGC |
| Tesouro Selic | Acompanha a taxa Selic | Tabela regressiva | Título público federal |
Poupança
A regra de rendimento é definida em lei, e o Banco Central a resume assim: a poupança rende a Taxa Referencial (TR) mais 0,5% ao mês enquanto a meta da Selic estiver acima de 8,5% ao ano; quando a Selic está em 8,5% ou menos, rende a TR mais 70% da Selic.
Dois detalhes pesam contra para quem mexe muito no dinheiro. O rendimento é calculado sobre o menor saldo de cada período, e, para pessoa física, é creditado uma vez por mês, na data de aniversário da conta. Sacar um dia antes do aniversário pode significar perder o rendimento do mês daquele valor.
A favor: simplicidade, isenção de Imposto de Renda para pessoa física e cobertura do FGC.
CDB com liquidez diária
O CDB é um título emitido por banco. Os de liquidez diária permitem resgatar a qualquer dia, e o rendimento costuma ser um percentual do CDI. O rendimento tem desconto de Imposto de Renda pela tabela regressiva, explicada abaixo.
O ponto a conferir é a liquidez de verdade: alguns CDBs só podem ser resgatados no vencimento ou depois de um prazo de carência. Para reserva, só serve o que tem resgate diário escrito no contrato.
Tesouro Selic
O Tesouro Selic é um título público, emitido pelo governo federal, e acompanha a taxa básica de juros. O próprio Tesouro Direto o apresenta como “ideal para reserva de emergência” e informa que o saque pode ser feito a qualquer momento.
Como é título público, ele não tem cobertura do FGC; o risco é do Tesouro Nacional. O investimento mínimo é baixo e muda com o preço do título; confira o valor do dia no site do Tesouro Direto antes de investir.
Conta digital que rende: o que conferir
Muitos bancos digitais anunciam que o saldo “rende automaticamente”. Pode ser uma boa casa para a reserva, mas o anúncio não basta. Antes de decidir, procure no contrato ou na central de ajuda:
- Em que o dinheiro é aplicado. Em geral é um CDB ou RDB do próprio banco, ou um fundo. Cada um tem regra diferente de imposto e de garantia.
- Se há cobertura do FGC. CDB e RDB de banco associado têm; fundos não têm a mesma garantia.
- Se o rendimento é por dia útil ou só depois de um prazo. Alguns produtos só rendem a partir de um tempo mínimo.
- Se o resgate é imediato. Para reserva, o dinheiro precisa estar disponível no mesmo dia.
Comparar “qual conta digital rende mais” só pelo percentual do CDI deixa de fora essas quatro perguntas, e são elas que dizem se o dinheiro estará lá na emergência.
Imposto de Renda: o que desconta do rendimento
CDB e Tesouro Selic pagam Imposto de Renda sobre o rendimento, com alíquota menor quanto mais tempo o dinheiro fica aplicado. As faixas estão na Lei 11.033/2004:
| Prazo da aplicação | Alíquota sobre o rendimento |
|---|---|
| Até 180 dias | 22,5% |
| De 181 a 360 dias | 20% |
| De 361 a 720 dias | 17,5% |
| Acima de 720 dias | 15% |
O imposto incide só sobre o ganho, não sobre o valor aplicado, e já sai descontado no resgate. Para reserva de emergência, que tende a ficar parada por bastante tempo, a alíquota costuma cair para as faixas mais baixas.
Há ainda o IOF sobre o rendimento de resgates feitos nos primeiros 30 dias, que diminui a cada dia. Na prática, ele só pesa para quem aplica e resgata em poucas semanas, o que não deveria acontecer com uma reserva.
FGC: até onde vai a proteção
O Fundo Garantidor de Créditos protege o dinheiro aplicado em bancos associados caso a instituição quebre. Pela página do próprio FGC, a garantia é de até R$ 250 mil por CPF em cada instituição ou conglomerado financeiro, somando os produtos cobertos. Entre eles estão conta corrente, poupança, CDB, RDB, LCI e LCA.
Existe também um teto: o total pago a uma mesma pessoa é limitado a R$ 1 milhão a cada período de quatro anos, contado a partir da primeira quebra em que ela tenha valor garantido.
Isso deixou de ser teoria em 2026. O FGC foi acionado mais de uma vez no ano, em liquidações de bancos como o Master e o Will. Quem tinha CDB dentro do limite teve o dinheiro garantido; o susto foi o tempo até o pagamento.
Duas lições práticas saem daí:
- Respeite o limite por instituição. Reserva grande pode ser dividida entre bancos de conglomerados diferentes.
- Confira se o produto é coberto. Antes de deixar a reserva numa “conta que rende”, pergunte em que o saldo é aplicado e se há cobertura do FGC. A resposta tem que estar no contrato, não só no anúncio.
Como montar a reserva de emergência em 5 passos
- Calcule os gastos essenciais de um mês. Use os extratos dos últimos três meses e separe o que é essencial. Uma planilha de controle financeiro ajuda.
- Defina a primeira meta: um mês. Guardar seis meses de uma vez desanima. Um mês já evita muita dívida.
- Automatize o depósito. Programe uma transferência para o dia em que o salário cai, antes de gastar. Valor pequeno e constante vence valor grande e irregular.
- Escolha onde guardar com os critérios acima: liquidez diária, segurança e algum rendimento. Mantenha a reserva separada da conta do dia a dia, para não gastar sem perceber.
- Reponha depois de usar. A reserva existe para ser usada. Quando usar, volte ao passo 3 até recompor.
O terceiro passo é o que mais funciona, na minha leitura. Decidir todo mês se vai guardar ou não é uma briga perdida; tirar a decisão da frente resolve.
Reserva de emergência ou pagar dívidas primeiro?
Depende do tipo de dívida, e aqui a resposta tem uma ordem clara.
Dívida com juros muito altos vem antes, como rotativo do cartão e cheque especial. Nenhuma aplicação segura rende perto do que essas dívidas cobram. Se esse é o seu caso, comece por como sair do rotativo do cartão.
Mesmo assim, faz sentido separar um valor pequeno, como algumas centenas de reais, enquanto paga a dívida. Sem nenhuma folga, o próximo imprevisto volta para o cartão e a dívida não termina nunca.
Dívida barata e em dia pode conviver com a montagem da reserva. Parcelas fixas de um financiamento, por exemplo, entram na conta dos gastos essenciais.
Se as dívidas já passaram do que a renda consegue pagar, o caminho é outro, e começa pela renegociação. O texto sobre dívidas e saúde mental trata desse momento.
O que conta como emergência
Ter uma regra clara evita que a reserva vire caixa para tudo. Uma pergunta ajuda: “isso é urgente, necessário e inesperado?”. As três respostas precisam ser sim.
- Conta como emergência: perda de emprego, conserto do carro usado para trabalhar, despesa médica, reparo urgente em casa.
- Não conta: viagem, presente, troca de celular que ainda funciona, liquidação.
Para objetivos planejados, crie outra reserva, com outro nome. Separar os objetivos é o que protege a reserva de emergência.
Perguntas frequentes
Quanto devo guardar de reserva de emergência?
Não há valor oficial. Uma referência comum é de três a seis meses de gastos essenciais, com mais meses para quem tem renda variável, dependentes ou uma única renda na casa. Comece pela meta de um mês.
Onde deixar a reserva de emergência?
Em aplicações com resgate diário e baixo risco, como poupança, CDB com liquidez diária ou Tesouro Selic. O Tesouro Direto apresenta o Tesouro Selic como ideal para reserva.
Reserva de emergência rende mais no CDB ou no Tesouro Selic?
Depende da taxa do CDB, do prazo e do Imposto de Renda, que segue a mesma tabela regressiva nos dois. Compare o rendimento líquido; o CDB tem FGC, e o Tesouro Selic é título público federal.
Poupança serve como reserva de emergência?
Serve, por ser simples, isenta de Imposto de Renda para pessoa física e coberta pelo FGC. O cuidado é o rendimento creditado só na data de aniversário, calculado sobre o menor saldo do período.
Qual o limite do FGC?
Até R$ 250 mil por CPF em cada instituição ou conglomerado, somando os produtos cobertos, com teto de R$ 1 milhão a cada quatro anos, segundo o FGC.
Resumindo a reserva de emergência
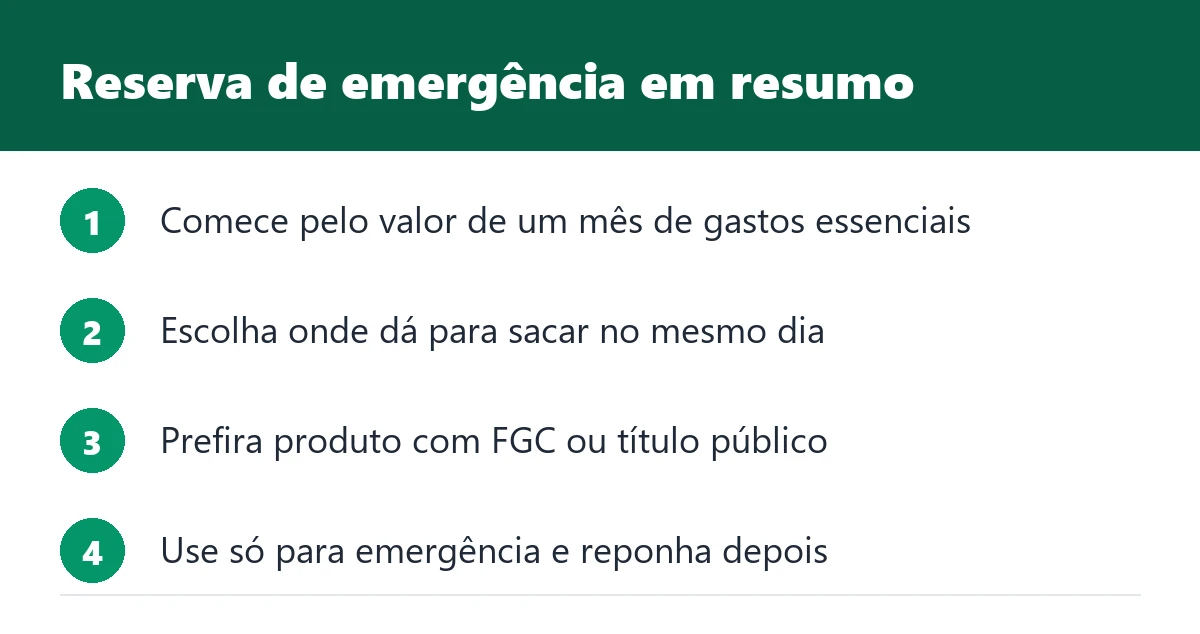
A reserva de emergência é o dinheiro que impede o imprevisto de virar dívida. Guarde o equivalente a alguns meses de gastos essenciais, começando por um, num lugar com resgate diário e baixo risco: poupança, CDB com liquidez diária ou Tesouro Selic.
Respeite o limite do FGC por instituição, confira se o produto é coberto e mantenha a reserva separada da conta do dia a dia. E, se a dívida cara existe, ela vem antes, com uma pequena folga guardada enquanto você paga.