
Pagar só uma parte da fatura parece um alívio no mês apertado. O problema aparece na fatura seguinte, quando o saldo que ficou para trás volta com juros. Esse é o rotativo do cartão, a linha de crédito mais cara que a maioria das pessoas usa sem perceber que está pegando um empréstimo.
Separei neste guia como o rotativo funciona, o que mudou com o teto de juros criado em 2023, como comparar as saídas e um plano em cinco passos. Vou ser direto num ponto desde já: não existe truque para sair barato. Existe escolher a saída menos cara e parar de alimentar a dívida.
Como este guia foi feito: consulta à Lei 14.690/2023, à nota do governo federal sobre o início do teto de juros e às páginas do Banco Central sobre o relatório de empréstimos e reclamação contra instituição, lidas em 19 de novembro de 2026. Não recomendamos banco nem produto específico; as taxas mudam e dependem do seu perfil.
Índice
O que é o rotativo do cartão
Quando a fatura chega, você tem três escolhas: pagar o total, pagar uma parte ou não pagar. Se paga menos que o total, a diferença vira um financiamento automático do emissor. Esse financiamento é o crédito rotativo.
Ninguém assina um contrato novo para entrar nele, e é isso que o torna perigoso. O valor que ficou em aberto passa a render juros desde o vencimento, e na fatura seguinte aparecem três coisas somadas: o saldo antigo, os juros desse saldo e as compras novas do mês.
Uma regra do Conselho Monetário Nacional, de 2017, limita o tempo nessa linha. O saldo pode ficar no rotativo do cartão só até o vencimento da fatura seguinte; depois disso, o emissor precisa oferecer um parcelamento. Na prática, quem paga só o mínimo dois meses seguidos já está, quase sempre, num parcelamento da fatura.
O teto de juros da Lei 14.690
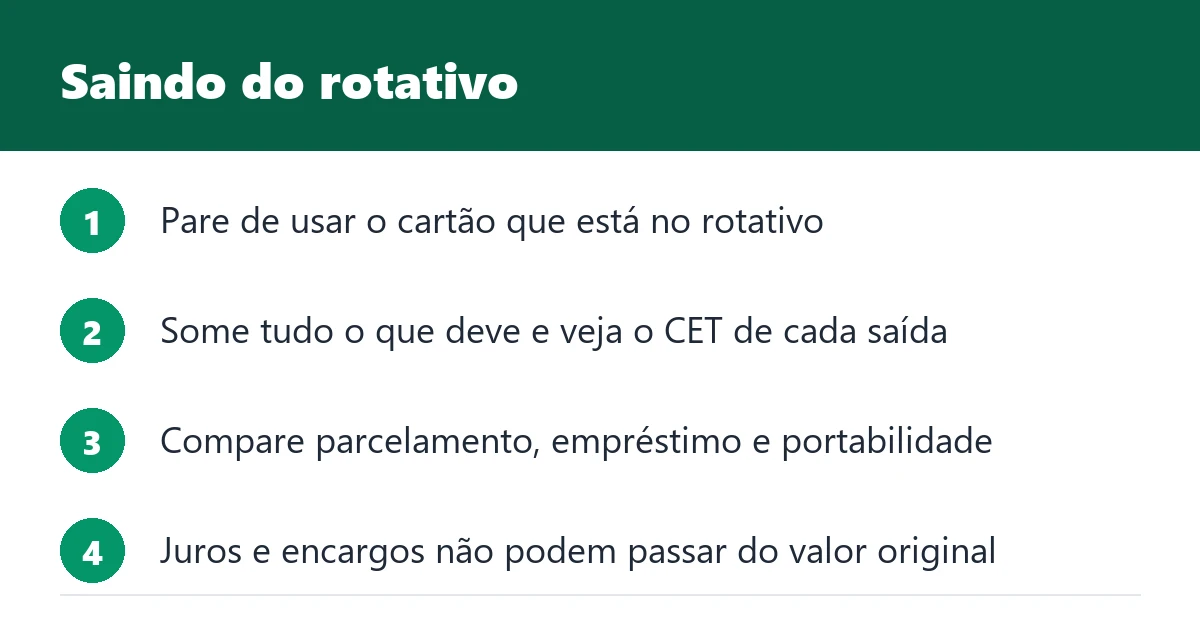
Em outubro de 2023, a Lei 14.690 criou um limite que antes não existia. Pelo texto, se os emissores não aprovassem uma autorregulação em 90 dias, o total cobrado de juros e encargos financeiros não poderia exceder o valor original da dívida. O limite vale tanto para o rotativo do cartão quanto para o parcelamento do saldo devedor da fatura.
A regra passou a valer em 3 de janeiro de 2024, regulamentada pelo Conselho Monetário Nacional, e se aplica às dívidas contraídas a partir dessa data. O próprio governo deu o exemplo na época: uma dívida de R$ 250 que tinha virado R$ 3,5 mil não passaria de R$ 500 com a regra nova.
Duas leituras erradas aparecem muito, e vale desfazer as duas:
- Não é um teto de 100% ao mês ou ao ano. É um teto sobre o total de juros e encargos em relação à dívida original. Uma dívida de R$ 1.000 pode chegar, no máximo, a R$ 2.000 somando principal e encargos.
- Não deixa a dívida barata. Pagar o dobro do que você gastou continua sendo um péssimo negócio. O teto impede a bola de neve infinita, mas não transforma o rotativo em crédito razoável.
Confesso que gosto da regra pelo que ela evita, não pelo que ela permite. Antes dela, havia relatos de dívidas que chegavam a dez vezes o valor original, como citou o ministro da Fazenda ao anunciar a medida.
O que mais mudou desde 2024
A mesma regulamentação trouxe duas mudanças que pouca gente usa.
Portabilidade do saldo devedor. A lei garante o direito de levar a dívida do cartão, inclusive a já parcelada, para outra instituição autorizada pelo Banco Central, e proíbe o emissor original de cobrar pela troca de informações e pela portabilidade. Se o seu banco fizer uma contraproposta, ela precisa ter o mesmo prazo da oferta concorrente, para que dê para comparar o custo.
Fatura mais clara. Desde julho de 2024, as faturas devem ter uma área de destaque com o valor total, o vencimento e o limite, e uma área de opções de pagamento com o mínimo, os encargos que virão no mês seguinte se você pagar só o mínimo, as opções de financiamento em ordem do menor para o maior valor total, as taxas mensais e anuais e o Custo Efetivo Total (CET).
Essa segunda mudança é a ferramenta mais útil deste guia. A fatura já traz, por obrigação, a comparação que você precisa fazer.
Como sair do rotativo do cartão em 5 passos
O plano abaixo vale para quem já entrou no rotativo do cartão ou no parcelamento da fatura. A ordem importa.
- Pare de usar o cartão que está com a dívida. Cada compra nova soma no mesmo saldo e atrasa a saída. Guarde o cartão físico e tire o cartão das carteiras digitais e dos sites onde ele está salvo.
- Descubra quanto você deve de verdade. Some o saldo da fatura, os parcelamentos em andamento e qualquer outra dívida de cartão. Se tiver mais de um banco, o relatório de empréstimos e financiamentos do Registrato, do Banco Central, mostra as dívidas em dia ou em atraso e os limites de cartão.
- Compare as saídas pelo CET, não pela parcela. A seção seguinte explica como.
- Escolha uma saída e feche o acordo por escrito, com número de parcelas, valor total e CET. Guarde o contrato e os comprovantes.
- Monte um orçamento que caiba a parcela. Se ela não cabe sem atrasar outra conta, a saída escolhida não funciona. Uma planilha de controle financeiro ajuda a enxergar o espaço real.
O primeiro passo é o mais difícil, porque o cartão costuma ser justamente o que fecha o mês. Por isso a reserva, mesmo pequena, entra no plano depois que a dívida acaba.
Parcelar a fatura do cartão de crédito, pegar empréstimo ou fazer portabilidade
São as três saídas mais comuns. Nenhuma é boa em todos os casos, e a comparação tem que ser feita com os seus números.
| Saída | Como funciona | O que comparar |
|---|---|---|
| Parcelamento da fatura | O próprio emissor divide o saldo em parcelas fixas | CET e valor total; continua sujeito ao teto da lei |
| Empréstimo pessoal ou consignado | Outro crédito quita o cartão, e você paga o empréstimo | CET do empréstimo, prazo e se há tarifa de cadastro |
| Portabilidade do saldo | Outra instituição assume a dívida do cartão em novas condições | CET da oferta e contraproposta do banco atual com o mesmo prazo |
Três cuidados valem para qualquer uma:
- Compare o valor total pago, somando todas as parcelas. Parcela menor com prazo maior pode sair mais cara no fim.
- Desconfie de quem oferece crédito “sem consulta”. A Lei do Superendividamento proíbe anunciar que a operação pode ser feita sem consulta a serviços de proteção ao crédito ou sem avaliar a situação financeira do consumidor.
- Não troque dívida de cartão por dívida com garantia sem entender o risco. Usar o carro ou o imóvel como garantia baixa o juro, mas coloca o bem em jogo. Se a ideia passou pela sua cabeça, leia antes o guia sobre empréstimo com garantia de imóvel.
Parcelar a fatura do cartão de crédito é a saída mais simples, porque não depende de aprovação nova. Não costuma ser a mais barata. Vale pelo menos pedir uma oferta de portabilidade ou de empréstimo antes de aceitar.
Exemplo: como o teto funciona na prática
O caso abaixo é hipotético, só para mostrar a conta.
Marina tinha R$ 2.000 na fatura e pagou R$ 400. Os R$ 1.600 restantes entraram no rotativo do cartão. No mês seguinte, ela não conseguiu pagar o total e aceitou parcelar.
Pela Lei 14.690, a soma de todos os juros e encargos sobre esses R$ 1.600, no rotativo e no parcelamento, não pode passar de R$ 1.600. O total que Marina pagará por essa dívida fica limitado a R$ 3.200.
Agora a parte que o teto não resolve. Se ela continuar comprando com o mesmo cartão, cada compra nova é uma dívida nova, com o seu próprio limite. O teto protege cada dívida, não a sua vida financeira. É por isso que o passo 1 do plano é parar de usar o cartão.
Como negociar a dívida do cartão com o banco
Se você já está atrasado, a conversa muda. Algumas atitudes ajudam:
- Peça a proposta por escrito, com valor total, número de parcelas, juros e CET. Proposta só por telefone não serve para comparar.
- Pergunte o que acontece com o seu nome. Em dívida negativada, o credor deve excluir o registro em cinco dias úteis depois do pagamento integral, pela Súmula 548 do STJ. Em acordo parcelado, confirme no contrato quando a exclusão será pedida.
- Peça o histórico da dívida. Em dívida com banco, o demonstrativo de evolução da dívida mostra quanto é principal e quanto é juro, o que ajuda a conferir se o teto foi respeitado.
- Não aceite parcela que não cabe. Acordo quebrado costuma piorar a situação.
Se você não sabe se há restrição no seu nome, comece por como saber se meu nome está sujo. E se a dívida é antiga, vale entender o que muda com a dívida prescrita.
Quando a dívida do cartão é só uma das dívidas
Às vezes o rotativo do cartão é o sintoma de algo maior: várias dívidas, todas atrasando, e nenhuma saída que caiba no salário. Esse quadro tem nome na lei, superendividamento, e há um caminho próprio para ele, com renegociação conjunta de todos os credores pelo Procon ou pela Justiça.
Também não é raro que a dívida pese na cabeça, no sono e nas relações em casa. O texto sobre dívidas e saúde mental trata desse lado, que costuma ficar fora das planilhas.
Sinais de que você está entrando no rotativo do cartão
Alguns padrões aparecem antes da dívida virar um problema:
- você paga “um pouco mais que o mínimo” todo mês, sem zerar a fatura;
- o limite disponível nunca volta ao que era;
- o cartão paga contas fixas, como mercado e farmácia, porque o salário acaba antes do mês;
- você parcela compras pequenas para “caber” na fatura;
- a fatura seguinte é sempre maior que a anterior, mesmo sem compras grandes.
Dois ou mais desses sinais juntos pedem uma revisão do orçamento antes que o saldo cresça. O score de crédito costuma cair junto, porque o uso alto do limite e os atrasos entram no cálculo.
Depois de sair: como não voltar
Sair do rotativo do cartão uma vez é comum. O difícil é não voltar. Alguns hábitos ajudam:
- Defina um limite pessoal menor que o do banco, e use o aplicativo para baixar o limite do cartão se precisar.
- Pague a fatura inteira ou não use o cartão naquele mês. Parece radical, mas é a regra mais simples de seguir.
- Monte uma reserva pequena para que o imprevisto não vire fatura.
- Prefira um cartão sem anuidade e com aplicativo que avise cada compra. Os critérios estão no guia sobre cartão de crédito sem anuidade.
Se o banco não respeitar o teto, não oferecer o parcelamento ou recusar a portabilidade sem motivo, registre reclamação nos canais da instituição e, depois, no Banco Central. A instituição deve responder em até 10 dias úteis. O Procon e o consumidor.gov.br também recebem esse tipo de queixa.
Perguntas frequentes
Pagar o mínimo da fatura é uma boa estratégia?
Não. O saldo que fica em aberto entra no rotativo do cartão e passa a render juros, e no mês seguinte o emissor precisa oferecer um parcelamento. É uma saída de emergência, não um plano.
Qual o limite de juros do rotativo do cartão?
Pela Lei 14.690/2023, o total de juros e encargos no rotativo e no parcelamento da fatura não pode exceder o valor original da dívida. A regra vale para dívidas contraídas a partir de 3 de janeiro de 2024.
Vale a pena parcelar a fatura do cartão de crédito?
Pode valer como saída do rotativo, mas compare antes o CET e o valor total com uma oferta de empréstimo ou de portabilidade. A fatura é obrigada a mostrar as opções de financiamento da mais barata para a mais cara.
Quanto tempo posso ficar no rotativo?
Pela regra do Conselho Monetário Nacional de 2017, o saldo pode ficar no rotativo só até o vencimento da fatura seguinte. Depois, o emissor deve oferecer um parcelamento.
Posso levar a dívida do cartão para outro banco?
Pode. A lei garante a portabilidade do saldo devedor da fatura, inclusive o parcelado, para outra instituição autorizada pelo Banco Central, sem custo cobrado pelo emissor original.
Resumindo como sair do rotativo do cartão
O rotativo do cartão é um empréstimo caro que começa quando você paga menos que o total da fatura. Desde 2024, os juros e encargos não podem passar do valor original da dívida, e você tem direito à portabilidade e a uma fatura que compara as opções de financiamento.
Para sair, pare de usar o cartão, some tudo o que deve, compare as saídas pelo CET e escolha uma parcela que caiba no orçamento. O teto da lei evita a dívida infinita, mas só o orçamento evita a próxima.