
Quem tem um imóvel quitado, ou quase, tem acesso a uma das linhas de crédito com juros mais baixos do mercado: o empréstimo com garantia de imóvel, também chamado de home equity. A lógica é simples: como o banco tem o imóvel como garantia, o risco dele cai, e os juros também. O outro lado é igualmente simples: se as parcelas não forem pagas, o imóvel pode ser perdido.
Este guia explica como funciona o home equity, os custos envolvidos, o que mudou com o Marco Legal das Garantias, os riscos e seis cuidados antes de contratar.
Como este guia foi feito: as regras vêm da Lei 9.514/1997, que trata da alienação fiduciária de imóveis, e da Lei 14.711/2023, o Marco Legal das Garantias, conferidas em novembro de 2026. Valores, prazos e taxas variam por instituição; o texto é informativo e não é recomendação de crédito.
Índice
Como funciona o empréstimo com garantia de imóvel
- Você pede o crédito e informa o imóvel que será dado em garantia.
- A instituição faz uma avaliação do imóvel e uma análise de crédito da sua renda.
- Aprovado o valor, que costuma ser uma parte do valor de avaliação, o contrato é assinado.
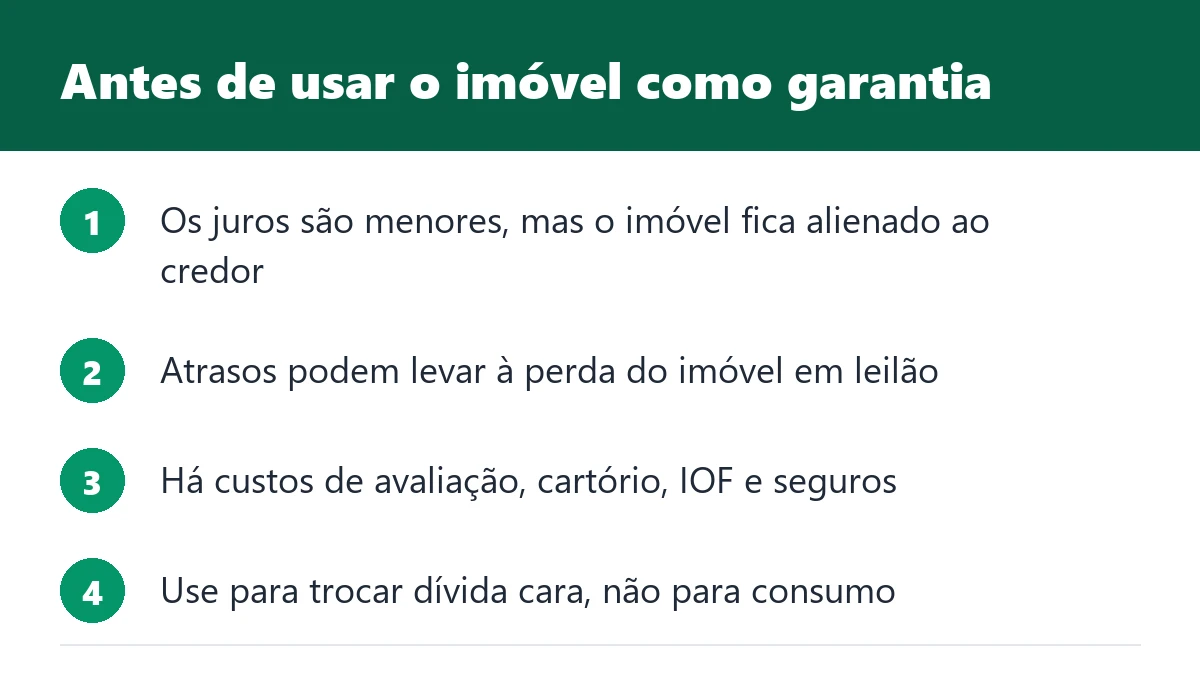
- O contrato é registrado no cartório de imóveis com a alienação fiduciária: o imóvel continua com você, que pode morar ou alugar, mas fica em garantia até a quitação.
- O dinheiro é liberado e você paga as parcelas no prazo combinado, que costuma ser longo.
Home equity x outras linhas de crédito
| Linha | Juros | Prazo | Garantia |
|---|---|---|---|
| Empréstimo com garantia de imóvel | Entre os mais baixos | Longo, de anos | O imóvel |
| Consignado | Baixos | Médio | Desconto em folha ou benefício |
| Empréstimo pessoal | Altos | Curto a médio | Nenhuma |
| Rotativo do cartão e cheque especial | Os mais altos | Curto | Nenhuma |
Compare sempre pelo Custo Efetivo Total (CET), que soma juros, tarifas, seguros e impostos. A calculadora do cidadão, do Banco Central, ajuda a simular parcelas.
O que mudou com o Marco Legal das Garantias
A Lei 14.711/2023 trouxe mudanças importantes para o home equity. A principal: o mesmo imóvel pode servir de garantia para mais de uma operação de crédito, inclusive com instituições diferentes, respeitando a ordem de registro no cartório. Antes, um imóvel já dado em garantia praticamente não podia ser usado de novo.
Na prática, isso aumentou a oferta da modalidade, mas também o risco de comprometer o mesmo patrimônio com várias dívidas.
Custos além dos juros
- Avaliação do imóvel, feita por profissional indicado pela instituição.
- Registro do contrato no cartório de imóveis.
- IOF, imposto cobrado sobre operações de crédito.
- Seguros obrigatórios, normalmente de morte e invalidez e de danos ao imóvel.
- Tarifas administrativas, conforme a instituição.
Alguns desses custos podem ser incluídos no valor financiado. Peça a simulação com o CET para ver o total.
Riscos: o que acontece se atrasar
Na alienação fiduciária, se o atraso se prolonga e a dívida não é regularizada após a notificação, a propriedade pode ser consolidada em nome do credor, que leva o imóvel a leilão para quitar o saldo devedor. É um processo feito pelo cartório, sem precisar de ação judicial, por isso pode ser mais rápido do que muita gente imagina.
Por isso, só faz sentido usar o imóvel como garantia quando a parcela cabe com folga no orçamento, mesmo num mês ruim.
Quando vale a pena
- Trocar dívidas caras, como rotativo do cartão e cheque especial, por uma parcela com juros bem menores, desde que você não volte a usar essas linhas. Veja como sair do rotativo.
- Investir no próprio negócio com planejamento e retorno previsível.
- Reformas que valorizam o imóvel, com orçamento fechado.
E quando não vale: para viagens, consumo ou para cobrir despesas do dia a dia. Se as dívidas já estão pesando, leia também sobre dívidas e saúde mental antes de comprometer o patrimônio.
6 cuidados antes de contratar
- Confirme que a instituição é autorizada na busca do Banco Central.
- Desconfie de quem pede depósito antecipado para liberar o crédito: isso é golpe.
- Compare pelo CET em pelo menos três instituições.
- Simule a parcela num mês difícil e veja se ela ainda cabe.
- Leia as regras de atraso e de quitação antecipada no contrato.
- Converse com a família, principalmente se o imóvel é a moradia de todos.
Perguntas frequentes
Como funciona o empréstimo com garantia de imóvel?
O imóvel fica alienado ao credor como garantia até a quitação, e em troca os juros são menores e o prazo é maior. Você continua usando o imóvel normalmente.
Quais os riscos do empréstimo com garantia de imóvel?
O principal é perder o imóvel em caso de atraso prolongado, porque o credor pode consolidar a propriedade e levá-lo a leilão. Comprometer a renda com parcelas longas também é um risco.
Quanto tempo demora o empréstimo com garantia de imóvel?
Costuma levar algumas semanas, por causa da avaliação do imóvel, da análise de crédito e do registro no cartório.
Posso usar imóvel financiado como garantia?
Algumas instituições aceitam imóveis ainda não quitados, usando parte do crédito para quitar o saldo do financiamento. As condições variam bastante.
Qual banco faz empréstimo com garantia de imóvel?
Vários bancos e fintechs oferecem a modalidade. Confira se a instituição é autorizada pelo Banco Central e compare o Custo Efetivo Total de pelo menos três propostas.
Resumindo
Resumindo o empréstimo com garantia de imóvel: o home equity oferece juros baixos e prazos longos porque o imóvel fica como garantia, e desde a Lei 14.711 o mesmo imóvel pode garantir mais de uma operação. O risco é perder o imóvel em caso de atraso. Use para trocar dívidas caras ou para objetivos planejados, compare pelo CET e só contrate se a parcela couber com folga.