
Pedir um cartão, um empréstimo ou um financiamento e receber um “não” sem explicação quase sempre tem a ver com o score de crédito. Ele é uma nota que resume, para bancos e lojas, a chance de você pagar as contas em dia. Entender como essa nota funciona ajuda a descobrir por que ela caiu e o que fazer para subir.
O score de crédito não é um mistério nem um castigo. Neste guia separei o que é a pontuação, o que significa cada faixa, os motivos mais comuns de queda e sete formas de aumentar que funcionam de verdade, sem promessa milagrosa.
Como este guia foi feito: as faixas e critérios vêm da central de ajuda do Serasa e da Lei do Cadastro Positivo, conferidas em novembro de 2026. Cada empresa de crédito tem seu próprio cálculo, que não é público em detalhes.
Índice
O que é score de crédito
O score de crédito é uma pontuação, normalmente de 0 a 1.000, calculada por birôs de crédito como Serasa, Boa Vista e SPC Brasil. Segundo o Serasa, ela representa a probabilidade de o consumidor pagar as contas em dia nos próximos seis meses.
Bancos e lojas usam essa nota como um dos critérios para decidir se aprovam crédito, qual limite oferecem e qual juro cobram. Não é o único critério: renda, relacionamento com o banco e dívidas já existentes também contam.
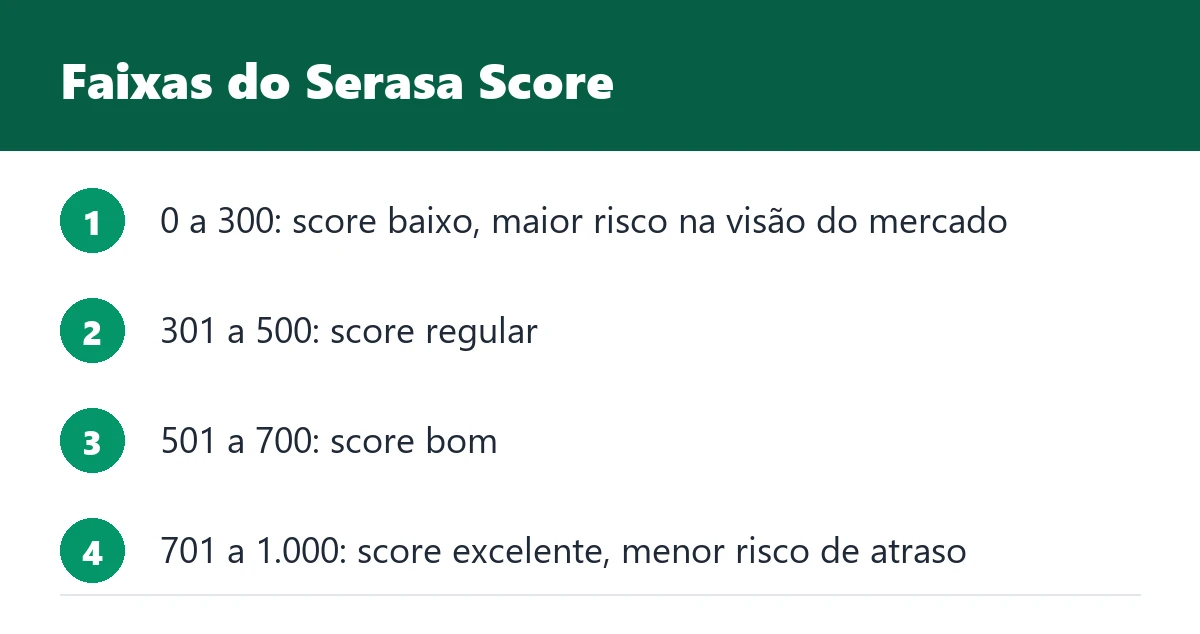
O que significa cada faixa do score
| Faixa (Serasa Score) | Classificação | Como o mercado costuma ver |
|---|---|---|
| 0 a 300 | Baixo | Alto risco de atraso; crédito difícil e caro |
| 301 a 500 | Regular | Aprovação possível, com limites menores |
| 501 a 700 | Bom | Boas chances na maioria dos pedidos |
| 701 a 1.000 | Excelente | Menor risco; melhores condições |
Um score baixo não significa nome sujo. É possível ter o nome limpo e pontuação baixa, por exemplo por ter pouco histórico de crédito. Para conferir se há dívida negativada no seu CPF, veja como saber se meu nome está sujo.
Por que o score de crédito cai
- Contas pagas com atraso, mesmo que por poucos dias, quando a empresa informa o atraso.
- Dívidas negativadas ou protestadas em cartório.
- Muitos pedidos de crédito em pouco tempo. Cada consulta ao CPF pode indicar busca urgente por dinheiro.
- Dados cadastrais desatualizados, como endereço e telefone antigos.
- Pouco histórico: quem nunca teve conta, cartão ou financiamento tem menos informação para o cálculo.
- Uso muito alto do limite, que pode sinalizar aperto financeiro.
Quedas pequenas de um mês para o outro são normais, porque o cálculo é atualizado com frequência.
Como aumentar o score de crédito: 7 formas seguras
- Pague as contas em dia, inclusive água, luz, telefone e internet, que entram no Cadastro Positivo.
- Mantenha o Cadastro Positivo ativo. Desde 2019, todos são incluídos automaticamente; ele registra também os pagamentos feitos corretamente.
- Negocie as dívidas em atraso. Tirar o nome dos cadastros de inadimplentes costuma ter efeito forte na nota. Antes, confira se a dívida não está prescrita.
- Atualize seus dados no Serasa, na Boa Vista e no SPC Brasil.
- Evite pedir crédito em vários lugares ao mesmo tempo. Escolha bem antes de fazer o pedido.
- Use parte do limite e pague a fatura inteira. Ter crédito e usá-lo com responsabilidade ajuda a construir histórico.
- Tenha paciência. O score responde a comportamento ao longo dos meses, não a uma ação isolada.
Desconfie de quem cobra para “aumentar seu score” ou “limpar seu nome sem pagar”. Nenhuma empresa séria consegue mudar a nota por fora; isso é golpe.
Cadastro Positivo: o que é e como ele afeta o score
O Cadastro Positivo é um histórico dos pagamentos que você faz em dia: parcelas de empréstimos e financiamentos, faturas de cartão e contas de consumo, como água, luz, gás e telefone. Ele foi criado pela Lei 12.414, de 2011, e desde 2019 a inclusão é automática para todos os consumidores.
Enquanto a negativação mostra só o que deu errado, o Cadastro Positivo mostra também o que deu certo. Para quem paga as contas em dia, isso costuma ajudar o score de crédito, principalmente para quem tem pouco histórico com bancos.
Você pode consultar seu Cadastro Positivo gratuitamente nos sites e apps dos birôs de crédito e também pedir para sair dele a qualquer momento. Sair, porém, tira do cálculo justamente as informações que poderiam ajudar a sua nota.
Qual score para conseguir cartão de crédito
Não existe uma pontuação mínima oficial. Cada banco usa a própria política, combinando score, renda, histórico e relacionamento. Em geral, a partir da faixa “bom” as chances aumentam, mas um score alto não garante aprovação, assim como um score regular não impede.
Para quem está com score baixo, algumas alternativas costumam ser mais acessíveis: cartões com limite garantido por um valor investido e cartões de contas digitais, que liberam limites pequenos e aumentam com o uso. Antes de escolher, veja os critérios no nosso guia de como escolher um cartão de crédito sem anuidade.
Perguntas frequentes
O que é score de crédito?
É uma pontuação de 0 a 1.000 que estima a chance de você pagar as contas em dia nos próximos meses. Bancos e lojas usam a nota para decidir se aprovam crédito e em quais condições.
Score baixo o que significa?
No Serasa, score baixo vai de 0 a 300 e indica alto risco de atraso na visão do mercado. Não é o mesmo que nome sujo: dá para ter nome limpo e score baixo por falta de histórico.
Por que o score cai mesmo pagando em dia?
O cálculo considera vários fatores, como consultas recentes ao CPF, uso do limite e dados desatualizados. Quedas pequenas são normais e costumam se recuperar com o tempo.
Quantos pontos de score para ter crédito aprovado?
Não há número mínimo oficial. Cada banco tem sua política, e a renda e o histórico contam junto com o score.
Consultar o próprio score faz ele cair?
Não. Consultar o próprio CPF é gratuito e não afeta a pontuação. O que pesa são as consultas feitas por empresas quando você pede crédito.
Resumindo
Resumindo o score de crédito: é a nota que bancos e lojas usam para medir o risco de atraso, e ela cai principalmente com atrasos, dívidas negativadas e muitos pedidos de crédito seguidos. Para aumentar, pague em dia, mantenha o Cadastro Positivo ativo, negocie dívidas e atualize seus dados. O resultado aparece ao longo dos meses, e ninguém consegue mudar a nota por fora.